Konto bez komornika w dosłownym znaczeniu – rachunek, którego komornik nie może znaleźć ani zająć – nie istnieje ani w polskim, ani w zagranicznym banku. Istnieją natomiast przepisy, które chronią część pieniędzy na każdym koncie osobistym: miesięczna kwota wolna od zajęcia, w 2026 roku wynosząca 3 604,50 zł, oraz pełna ochrona świadczeń takich jak 800 plus. Wyjaśniamy, jak ta ochrona działa w praktyce, które konta widzi polski komornik i dlaczego ukrywanie pieniędzy kończy się gorzej niż sama egzekucja.
Najważniejsze w skrócie
- Nie ma legalnego konta, którego komornik nie może zająć. Każdy bank działający w Polsce wykonuje zajęcia, a rachunek za granicą jest trudniejszy do wykrycia, ale nie jest wyłączony z egzekucji.
- Kwota wolna od zajęcia na koncie w 2026 roku to 3 604,50 zł miesięcznie – 75% minimalnego wynagrodzenia (4 806 zł brutto). Odnawia się co miesiąc i nie przechodzi na kolejny.
- Kwota wolna nie obowiązuje przy egzekucji alimentów ani na koncie firmowym.
- Świadczenia wolne od egzekucji – m.in. 800 plus, świadczenia rodzinne i pomoc społeczna – zachowują ochronę także po wpływie na konto.
- Komornik wyszukuje rachunki przez system OGNIVO, który łączy z organami egzekucyjnymi banki i SKOK-i.
- Ukrywanie majątku przed egzekucją jest przestępstwem – art. 300 § 2 Kodeksu karnego przewiduje karę od 3 miesięcy do 5 lat pozbawienia wolności.
Czy istnieje konto bez komornika?
„Konto bez komornika” to określenie potoczne, a nie nazwa produktu bankowego. Żaden bank nie oferuje rachunku zwolnionego z egzekucji. Gdy komornik zajmie rachunek, bank ma obowiązek zablokować środki ponad kwotę wolną i przekazać je na poczet długu – dotyczy to kont w bankach tradycyjnych, internetowych i spółdzielczych.
Pod hasłem „konto bez komornika” kryją się w praktyce trzy różne rzeczy i warto je rozdzielić:
- Ochrona ustawowa na każdym koncie osobistym – kwota wolna od zajęcia i wyłączenie świadczeń z egzekucji. To jedyna forma ochrony, na którą można realnie liczyć.
- Tzw. konto socjalne – zwykły rachunek, na który wpływają wyłącznie świadczenia chronione. Chroni je źródło pieniędzy, a nie rodzaj konta.
- Konto w instytucji spoza polskiego systemu OGNIVO – na przykład w zagranicznym banku lub fintechu. Komornik nie znajdzie go jednym zapytaniem, ale wierzyciel może prowadzić egzekucję w kraju, w którym działa ta instytucja.
Każdą z tych możliwości omawiamy poniżej – razem z ograniczeniami, o których rzadko pisze się w reklamach „kont wolnych od komornika”.
Kwota wolna od zajęcia na koncie w 2026 roku
Podstawą ochrony jest art. 54 ust. 1 ustawy Prawo bankowe. Środki zgromadzone na rachunkach oszczędnościowych, płatniczych i lokatach jednej osoby – bez względu na liczbę zawartych umów – są wolne od zajęcia w każdym miesiącu kalendarzowym do wysokości 75% minimalnego wynagrodzenia za pracę.
Od 1 stycznia 2026 roku minimalne wynagrodzenie wynosi 4 806 zł brutto (rozporządzenie Rady Ministrów z 11 września 2025 r.), więc kwota wolna od zajęcia na rachunku to 3 604,50 zł miesięcznie.
| Rok | Minimalne wynagrodzenie (brutto) | Kwota wolna od zajęcia na rachunku |
|---|---|---|
| 2025 | 4 666 zł | 3 499,50 zł |
| 2026 | 4 806 zł | 3 604,50 zł |
W praktyce oznacza to kilka zasad:
- Limit odnawia się co miesiąc, ale się nie kumuluje – niewykorzystana część nie przechodzi na kolejny miesiąc.
- Limit dotyczy łącznie wszystkich rachunków objętych zajęciem, a nie każdego z osobna. Kilka kont nie zwiększa ochrony.
- Kwota wolna nie obowiązuje przy egzekucji alimentów – w takiej sprawie bank może przekazać komornikowi całość środków.
- Kwota wolna nie obowiązuje na koncie firmowym – przepis chroni rachunki osobiste, a nie rachunki prowadzone dla działalności gospodarczej.
- Na rachunku wspólnym przysługuje jedna kwota wolna dla całego rachunku, a nie osobna dla każdego współposiadacza.
Kwotę wolną bank udostępnia automatycznie – nie trzeba o nią występować. Jeśli po zajęciu bank zablokuje całe saldo, warto od razu zapytać w oddziale lub na infolinii, jak rozliczył limit w danym miesiącu.
Świadczenia, których komornik nie może zająć – także na koncie
Niezależnie od kwoty wolnej część wpływów jest całkowicie wyłączona z egzekucji. Art. 833 § 6 Kodeksu postępowania cywilnego wymienia m.in.:
- świadczenia alimentacyjne i świadczenia z funduszu alimentacyjnego,
- świadczenia rodzinne, dodatki rodzinne, pielęgnacyjne, porodowe i dla sierot zupełnych,
- zasiłki dla opiekunów,
- świadczenia z pomocy społecznej i świadczenia integracyjne,
- świadczenie wychowawcze, czyli 800 plus.
Kolejne paragrafy tego artykułu wyłączają z egzekucji m.in. świadczenia z systemu pieczy zastępczej oraz dodatki mieszkaniowe i energetyczne. Ochrona nie znika po przelewie na konto – Prawo bankowe (art. 54a) przesądza, że środki pochodzące z takich świadczeń nie podlegają zajęciu także na rachunku.
Bank rozpoznaje takie wpływy po danych przelewu od instytucji wypłacającej, np. ZUS czy urzędu gminy. Jeśli świadczenie mimo to zostanie zablokowane, zgłoś to w banku i u komornika, dołączając decyzję o przyznaniu świadczenia. Najmniej problemów jest wtedy, gdy świadczenia wpływają na osobny rachunek, bez innych wpłat – stąd potoczna nazwa „konto socjalne”. Jak to zorganizować, opisujemy w artykule Jak założyć konto socjalne.
Jak komornik znajduje konto – system OGNIVO
OGNIVO to system prowadzony przez Krajową Izbę Rozliczeniową, który łączy banki i spółdzielcze kasy oszczędnościowo-kredytowe z organami egzekucyjnymi. Komornik jednym zapytaniem sprawdza, w których instytucjach dłużnik ma rachunki, a samo zajęcie przesyła do banku drogą elektroniczną. Dlatego zajęcie rachunku jest zwykle jedną z pierwszych czynności egzekucyjnych.
Wbrew popularnym poradom w internecie nie ma listy „małych banków spółdzielczych poza OGNIVO”, w których pieniądze byłyby bezpieczne – system obejmuje zarówno banki komercyjne i spółdzielcze, jak i SKOK-i. OGNIVO nie jest też jedynym źródłem informacji: komornik może wezwać dłużnika do złożenia wykazu majątku, a sąd – nakazać wyjawienie majątku pod rygorem odpowiedzialności karnej. W takim wykazie trzeba podać również rachunki za granicą.
Więcej o działaniu systemu i o mitach wokół niego piszemy w artykule Banki poza systemem OGNIVO.
Które konta widzi polski komornik
Najczęściej padające pytanie brzmi: jaki bank nie współpracuje z komornikiem. Odpowiedź dla banków działających w Polsce jest krótka – żaden. Różnice pojawiają się dopiero przy instytucjach z innych krajów, i dotyczą tego, jak łatwo komornik znajdzie rachunek, a nie tego, czy da się z niego prowadzić egzekucję.
| Rachunek | Widoczny w OGNIVO | Czy egzekucja jest możliwa | Na co uważać |
|---|---|---|---|
| Bank w Polsce (komercyjny, spółdzielczy, internetowy) | tak | tak, z zachowaniem kwoty wolnej | zajęcie rachunku to zwykle jedna z pierwszych czynności komornika |
| SKOK | tak | tak, z zachowaniem kwoty wolnej | jak w banku |
| Revolut z polskim IBAN | według dostępnych informacji tak | tak | trzeba zakładać, że komornik go znajdzie |
| Revolut z litewskim IBAN | nie | tak, w trybie transgranicznym | sytuacja zmienia się wraz z rozwojem działalności Revolut w Polsce |
| N26 (bank z Niemiec) | nie | tak, przez egzekucję w Niemczech | obowiązek ujawnienia rachunku przy wyjawieniu majątku |
| Paysera (Litwa) | nie | tak, w trybie transgranicznym | instytucja pieniądza elektronicznego – środki nie są objęte gwarancją depozytów |
| Skrill (portfel elektroniczny) | nie | tak, w trybie transgranicznym | to nie jest rachunek bankowy |
| Twisto | nie dotyczy | nie dotyczy | to limit odroczonej płatności, a nie miejsce na oszczędności |
Status instytucji finansowych i zakres ich działalności w Polsce potrafią się zmieniać – przed decyzją sprawdź aktualne informacje u dostawcy.
Revolut a komornik
Revolut, fintech z licencją bankową wydaną na Litwie, oferuje darmowe konto bankowe Revolut, oraz wielowalutową kartę płatniczą. Konto obsługuje się w aplikacji mobilnej lub w serwisie internetowym.
Przez lata Revolut uchodził za „konto bez komornika”, ale to już nieaktualne. Klienci w Polsce mogą korzystać z polskiego numeru rachunku, a według dostępnych informacji rachunki z polskim IBAN są obsługiwane w polskim systemie rozliczeń i komornik może je wykryć. Rachunek z litewskim IBAN nie pojawia się w OGNIVO, ale egzekucja z niego jest możliwa w trybie transgranicznym. Revolut rozwija też działalność w Polsce, więc ta różnica będzie się zacierać.
Szczegóły zmian opisujemy w artykule Koniec z ukrywaniem pieniędzy na kontach Revolut, a o wymianie danych z fiskusem – w tekście Czy urząd skarbowy widzi konto w Revolut. Instrukcję zakładania konta znajdziesz we wpisie Revolut, konto i karta wielowalutowa.
N26 a komornik
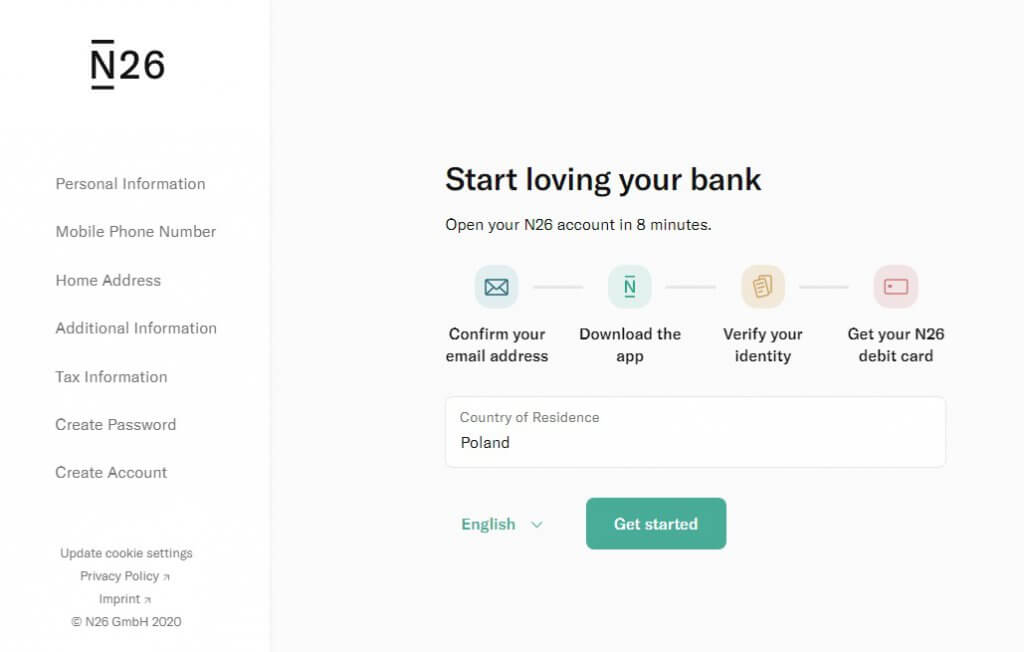
Niemiecki bank N26 oferuje konto w euro z kartą debetową, obsługiwane przez aplikację mobilną i serwis internetowy. Jako bank z Niemiec nie uczestniczy w polskim systemie OGNIVO, więc polski komornik nie znajdzie tego rachunku automatycznie. Nie oznacza to jednak ochrony: wierzyciel z polskim tytułem egzekucyjnym może prowadzić egzekucję w Niemczech, a dłużnik wezwany do wyjawienia majątku musi ten rachunek ujawnić.
Konto w N26 ma sens przede wszystkim przy płatnościach w euro i podróżach. Dokładną instrukcję zakładania konta znajdziesz we wpisie konto w niemieckim banku N26.
Paysera, Skrill i Twisto
Paysera to litewska instytucja pieniądza elektronicznego, a Skrill – portfel elektroniczny. Obie usługi są poza OGNIVO, ale nie są „wolne od komornika”: egzekucja jest możliwa w kraju, w którym działa instytucja, a środki nie są objęte gwarancją depozytów, jak w banku. W praktyce na zagraniczny rachunek bywa też trudno przekierować wynagrodzenie czy świadczenia. Więcej o tych usługach piszemy w artykułach Co to jest Paysera i Co to jest Skrill.
Twisto bywa wymieniane wśród „kont bez komornika”, ale to nieporozumienie – karta Twisto działa w oparciu o limit odroczonej płatności, który trzeba spłacić, a nie jest miejscem przechowywania własnych pieniędzy. Jak działa ta usługa, opisujemy we wpisie Jak działa karta Twisto.
Konto zagraniczne a komornik – co może wierzyciel w innym kraju UE
Polski komornik działa na terytorium Polski i nie zajmie samodzielnie rachunku w banku z innego kraju. Egzekucja nie kończy się jednak na granicy. W Unii Europejskiej wyroki i nakazy zapłaty wydane w jednym państwie podlegają wykonaniu w pozostałych bez odrębnej procedury uznania (rozporządzenie Bruksela I bis). Wierzyciel składa wtedy wniosek do organu egzekucyjnego w kraju, w którym prowadzony jest rachunek.
Taka egzekucja trwa dłużej i kosztuje więcej, dlatego przy niewielkich długach wierzyciele sięgają po nią rzadziej. Przy większych kwotach jest realna – a przy rachunkach bankowych wierzyciel może dodatkowo wystąpić o europejski nakaz zabezpieczenia na rachunku bankowym, który pozwala zablokować środki jeszcze przed zakończeniem sprawy. Szerzej o zagranicznych rachunkach w kontekście egzekucji piszemy w artykule Konto zagraniczne bez komornika, a porównanie kont zagranicznych znajdziesz w tekście Konto za granicą – które konto zagraniczne wybrać.
Czy istnieje konto nie do namierzenia?
Nie. Banki i instytucje płatnicze w Unii Europejskiej muszą zidentyfikować klienta przy otwarciu rachunku – to wymóg przepisów o przeciwdziałaniu praniu pieniędzy. Legalnych anonimowych kont nie ma, a informacje o rachunkach prowadzonych za granicą trafiają do polskiej administracji skarbowej w ramach automatycznej wymiany informacji podatkowych. Szczegóły wyjaśniamy w artykule Konto bankowe nie do namierzenia.
Konto firmowe a komornik
Zajęcie konta firmowego bywa dotkliwsze niż zajęcie konta osobistego, bo na koncie firmowym nie obowiązuje kwota wolna od zajęcia. Komornik może zająć środki do wysokości długu, co w małej firmie potrafi zablokować bieżące płatności.
Przedsiębiorca z siedzibą w Polsce może prowadzić konto firmowe w banku z innego kraju Unii. Bank N26 ma w ofercie konto firmowe w N26, prowadzone w euro i otwierane w pełni online (opis oferty: N26 konto firmowe). Firmom rozliczającym się w kilku walutach może odpowiadać konto firmowe w Revolut – więcej w artykule Revolut konto firmowe.
To jednak wybór praktyczny – przy rozliczeniach walutowych czy płatnościach za granicą – a nie sposób na ochronę przed egzekucją. Rachunek firmy za granicą również może zostać zajęty, a przenoszenie na niego pieniędzy po to, by uniknąć zajęcia, może zostać ocenione jako udaremnianie egzekucji.
Konto dziecka i konto wspólne a komornik
Konto wspólne. Na podstawie tytułu wykonawczego przeciwko jednemu współposiadaczowi komornik może zająć rachunek wspólny. Dalsza egzekucja dotyczy wtedy udziału dłużnika: dłużnik ma tydzień na przedstawienie komornikowi umowy rachunku, a jeśli umowa nie określa udziałów lub nie zostanie przedstawiona, przyjmuje się, że udziały są równe (art. 8911 Kodeksu postępowania cywilnego). Osobne zasady dotyczą rachunku wspólnego małżonków. Konsekwencje wyboru między kontem wspólnym a osobnymi opisujemy w artykule Konto wspólne czy dwa osobne.
Konto dziecka. Pieniądze dziecka są jego majątkiem, a komornik prowadzący egzekucję przeciwko rodzicowi nie ma tytułu wykonawczego przeciwko dziecku. Ryzyko pojawia się wtedy, gdy rachunek jest wspólny z rodzicem-dłużnikiem albo gdy formalnie jego posiadaczem jest rodzic – tak bywa przy kontach zakładanych dla najmłodszych dzieci. Jeśli komornik zajmie środki należące do dziecka, można złożyć skargę na czynność komornika albo wytoczyć powództwo o zwolnienie spod egzekucji. O kontach dla dzieci piszemy w artykule Konto dla dziecka – limity, kontrola i edukacja finansowa.
Co grozi za ukrywanie pieniędzy przed komornikiem
Część poradników „jak mieć konto bez komornika” podsuwa rozwiązania, które mogą skończyć się odpowiedzialnością karną. Art. 300 § 2 Kodeksu karnego przewiduje karę od 3 miesięcy do 5 lat pozbawienia wolności dla osoby, która w celu udaremnienia wykonania decyzji sądu lub innego organu ukrywa, zbywa albo usuwa składniki majątku zajęte lub zagrożone zajęciem. Jeśli pokrzywdzonych jest wielu wierzycieli, kara wynosi od 6 miesięcy do 8 lat.
W praktyce ryzykowne są zwłaszcza:
- przelewanie pieniędzy na konto członka rodziny lub znajomego – środki formalnie należą wtedy do tej osoby, a wierzyciel może podważyć takie przesunięcia jako dokonane z jego pokrzywdzeniem,
- korzystanie z karty prepaid lub konta założonego „na kogoś” – ryzyko prawne i finansowe przechodzi na osobę, na którą wydano kartę lub otwarto rachunek,
- zatajenie rachunków przy wykazie lub wyjawieniu majątku.
Jeśli długi przerastają możliwości spłaty, bezpieczniejszą drogą jest rozmowa z wierzycielem o ugodzie lub rozłożeniu długu na raty – ukrycie pieniędzy nie zamyka sprawy, a jedynie ją odracza i podnosi koszty egzekucji.
Komornik zajął konto – co zrobić
- Sprawdź zawiadomienie o zajęciu – od banku i od komornika. Ustal, kto prowadzi egzekucję, na wniosek jakiego wierzyciela i o jaką kwotę.
- Korzystaj z kwoty wolnej – w 2026 roku do 3 604,50 zł w miesiącu kalendarzowym (poza egzekucją alimentów i kontem firmowym).
- Zgłoś zablokowane świadczenia – jeśli bank zablokował 800 plus lub inne świadczenie chronione, przedstaw w banku i u komornika dokument potwierdzający źródło wpływu.
- Skontaktuj się z komornikiem i wierzycielem – ustal aktualne saldo zadłużenia i zapytaj o możliwość spłaty w ratach.
- Pilnuj terminów – skargę na czynność komornika składa się w terminie tygodnia, więc przy wątpliwościach nie zwlekaj z konsultacją prawną.
Krok po kroku, razem z tym, jak wygląda blokada środków i czy można korzystać z konta po zajęciu, opisujemy w artykule Komornik na koncie bankowym – co warto wiedzieć.
Najczęstsze pytania
Jaki bank nie współpracuje z komornikiem?
Żaden bank działający w Polsce. Wszystkie banki mają obowiązek wykonywać zajęcia, a system OGNIVO obejmuje banki komercyjne, spółdzielcze i SKOK-i.
Czy konto internetowe może być kontem bez komornika?
Nie. Konto otwarte przez internet w banku działającym w Polsce podlega tym samym zasadom co konto otwarte w oddziale.
Czy komornik widzi konto w Revolut?
Przy rachunku z polskim IBAN trzeba zakładać, że tak. Rachunek z litewskim IBAN nie jest widoczny w OGNIVO, ale egzekucja z niego jest możliwa w trybie transgranicznym.
Czy komornik może zająć 800 plus na koncie?
Nie. Świadczenie wychowawcze jest wyłączone z egzekucji, także po wpływie na rachunek. Jeśli bank je zablokuje, zgłoś to w banku i u komornika.
Czy kilka kont zwiększa kwotę wolną?
Nie. Przepis mówi o środkach jednej osoby „bez względu na liczbę zawartych umów”, a limit dotyczy łącznie rachunków objętych zajęciem.
Czy na koncie firmowym przysługuje kwota wolna?
Nie. Kwota wolna chroni rachunki osobiste, a nie rachunki prowadzone dla działalności gospodarczej.
Podstawa prawna: art. 54 i 54a ustawy z 29 sierpnia 1997 r. Prawo bankowe; art. 833 i 8911 Kodeksu postępowania cywilnego; art. 300 Kodeksu karnego; rozporządzenie Rady Ministrów z 11 września 2025 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2026 r. Stan prawny: wrzesień 2026 r.

Może nie będzie to komentarz, ale praktyczne zapytanie.
Konto jest w Euro. W jakiej walucie mogą być dokonywane wpłaty i jaką muszą mieć formę.
Rozumiem, że przelewy bez problemu, ale czy można przelać złote, które system przewalutuje na Euro.
Czy mogę iść do jakiegoś banku i wpłacić pieniądze na wskazane konto w N26.
Kazimierz
Bardzo dziękuję za to pytanie. Zgodnie z informacją zamieszczoną na stronie internetowej Banku N26, konto może być zasilone przelewem SEPA, kartą, lub płatnością Google. Są jeszcze dwie inne formy wpłaty, ale nie są one dostępne dla klientów z Polski. Przelew SEPA musi być wykonany w walucie Euro, zatem wysyłając pieniądze z konta w złotych, trzeba zlecić przelew walutowy. Jednak najłatwiejszym sposobem zasilenia konta będzie użycie karty płatniczej lub kredytowej. Operator karty sam przeliczy złotówki na euro. Od niedawna można używać również płatności Google.
Poniżej znajduje się informacja z oficjalnej strony Banku N26, oraz tłumaczenie na język polski za pomocą tłumacza Google.
„How to top up my account?
Once you are successfully verified, you’ll be able to top up your account in several ways. To do so, simply go to the N26 app and select 'Add Money’ to see the available options:
1. SEPA Transfer (Up to 2 business days):
The transfer must be in EUR and within the SEPA zone.
You will need to provide your IBAN and your name as it is written on the ID you used to create your account.
If you have a Business account, please keep in mind that we do not accept company names.
Since 1st July 2020 a limit of 100.000€ for incoming SEPA instant transfers applies.
No limit applies to normal incoming SEPA transfers
2. Debit or Credit Card (instant):
You can choose to deposit between 20€ and 450€ per calendar month.
The first deposit is free. The following deposits charge a fee of 3% of the deposit amount.
Simply enter the card details from the sending account.
Please note, prepaid cards and American Express credit cards are not accepted.
3. Apple Pay or Google Pay (instant):
You can choose to deposit between 20€ and 450€ per calendar month.
The first deposit is free. The following deposits charge a fee of 3% of the deposit amount.
Simply enter the card details (credit or debit) linked to the Apple Pay or Google Pay account.
Please note, prepaid cards and American Express credit cards are not accepted.”
Jak doładować konto?
Po pomyślnej weryfikacji będziesz mógł doładować swoje konto na kilka sposobów. Aby to zrobić, po prostu przejdź do aplikacji N26 i wybierz „ Dodaj pieniądze ”, aby zobaczyć dostępne opcje:
1. Przelew SEPA (do 2 dni roboczych):
Przelew musi być w EUR i w strefie SEPA.
Będziesz musiał podać swój numer IBAN i swoje imię i nazwisko, tak jak jest zapisane na identyfikatorze użytym do utworzenia konta.
Jeśli masz konto firmowe, pamiętaj, że nie akceptujemy nazw firm.
Od 1 lipca 2020 obowiązuje limit 100.000 € dla przychodzących przelewów natychmiastowych SEPA.
Brak ograniczeń dotyczy normalnych przychodzących przelewów SEPA
2. Karta debetowa lub kredytowa (natychmiastowa):
Możesz wybrać wpłatę od 20 € do 450 € na miesiąc kalendarzowy.
Pierwsza wpłata jest bezpłatna. Następujące depozyty pobierają opłatę w wysokości 3% kwoty depozytu.
Po prostu wprowadź dane karty z konta wysyłającego.
Uwaga: karty przedpłacone i karty kredytowe American Express nie są akceptowane.
3. Apple Pay lub Google Pay (natychmiastowa):
Możesz wybrać wpłatę od 20 € do 450 € na miesiąc kalendarzowy.
Pierwsza wpłata jest bezpłatna. Następujące depozyty pobierają opłatę w wysokości 3% kwoty depozytu.
Po prostu wprowadź dane karty (kredytowej lub debetowej) powiązane z kontem Apple Pay lub Google Pay.
Uwaga: karty przedpłacone i karty kredytowe American Express nie są akceptowane.
W sierpniu 2022 Revolut chyba już nie jest „bezpieczny” stał się bankiem więc czy napewno komornik nie ma wglądu na konta w Revolut?
Słuszna uwaga. Revolut jest już pełnoprawnym bankiem. Wiele osób obawiało się przechowywać większej ilości gotówki na koncie Revolut, ponieważ nie był on bankiem, i nie był objęty Funduszem Gwarancyjnym.
Jeśli chodzi o bezpieczeństwo zgromadzonych środków przed zajęciem komorniczym, to obecnie konta, z których korzystają Polacy posiadają litewski IBAN, dlatego komornik nie ma do nich tak łatwego dostępu, jak do kont polskich.
Chciałem podziękować za tak jasne i zrozumiałe wyjaśnienie dotyczące mojej sytuacji, a zarazem sposób na zajęcie komornicze. Osobiście mam najgorszy dług do spłacenia, bo alimenty sprzed 15 lat i ZUS. Z tego co się już dowiedziałem (z internetu) nawet przedawniony dług alimentacyjny jest ściągany w całej UE. Czy może tu się mylę i Litwa jest „bezpieczna”? Korzystam teraz ze sposobu podobnego do „Millenium”, ale w innym banku i na trochę innych zasadach. Mianowicie moja córka jak ukończyła 16 lat założyłem jej konto, a sam zostałem tylko opiekunem konta. Mamy dwie karty płatnicze powiązane z jej rachunkiem. Oczywiście na takie konto nie może wpływać moja pensja, ale zasilam je systematycznie większą (przynajmniej dla mnie :)) gotówką, oraz przychodzi na to konto „słynne” 500+. Kiedy zakładaliśmy konto, Pani „Bankier” poinformowała mnie o możliwości założenia konta „prepaid” jak tylko córka skończy 18 lat. Nie bardzo zrozumiałem wtedy o czym mówi, dopiero powyższy artykuł wyjaśnił mi zasadę nieprzypisanego do nazwiska subkonta z kartą płatniczą.
Pozdrawiam, W.J.
Bardzo dziękuję za komentarz.
Pozdrawiam,
Andrzej
witam
serdecznie dziękuję za szczegółowe opisanie i w ogóle poruszenie tak ciekawego tematu jakim jest konto bez komornika nawet nie wiedziałem że jest to możliwe.Tym bardziej że kiedyś komornik zajoł mi konto które nie miało nawet środków na koncie. Artykuł został napisany bardzo treściwie oraz krótko nie jest za długi i czyta się go bardzo przyjemnie. Wiedzą państwo może czy do konta revolt w polsce można normalnie posiadać kartę bankomatową revolt
Pozdrwiam
Witam serdecznie. REVOLUT ma już oddział w Polsce…, AION BANK. Czy tutaj komornik może zająć konto ????
AION Bank oferuje klientom w naszym kraju polski numer IBAN. Bank należy także do międzybankowego systemu OGNIVO, dlatego komornicy mogą mieć dostęp do takiego rachunku i oczywiście mogą go też zająć.
Pozdrawiam,
Można też założyć konto w banku spółdzielczym. Co prawda wszytki one też są w Ognivo ale komornicy ich nie sprawdzają z powodu wysokich kosztów sprawdzenia ich wszystkich Jeżeli wierzyciel sobie tego zażyczy i wpłaci zaliczkę to sprawdzą ale wierzyciele o tym nie wiedzą a nawet jak wiedzą to prawie żaden nie wpłaci takiej zaliczki.
Dla osób mających problemy z komornikiem, konto wolne od zajęcia może być prawdziwym ratunkiem. Słyszałem, że są banki oferujące takie rachunki – warto sprawdzić aktualne oferty i zapoznać się z zasadami prowadzenia takiego konta.
Coraz więcej osób zdaje sobie sprawę, jak istotne jest posiadanie konta wolnego od zajęcia komorniczego. Dzięki takim rozwiązaniom można w końcu żyć w spokoju, nie martwiąc się o codzienne wydatki. Fajnie, że są już dostępne różne opcje, jak Revolut czy Twisto!
Ciekawe, że konto wolne od zajęcia komorniczego może być taką prostą opcją w trudnych czasach. Otwarcie konta za granicą to naprawdę świetna strategia na ochronę swoich finansów. Dzięki za podzielenie się tymi informacjami!
Konto wolne od zajęcia komorniczego to naprawdę ciekawa opcja dla osób w trudnej sytuacji finansowej. Dobrze, że są dostępne zagraniczne banki, które oferują taką ochronę – to może istotnie pomóc w zachowaniu spokoju w kryzysowych momentach.