Rewolucja w portfelu to nie tylko rezygnacja z gotówki, lecz także wybór między kartą, BLIKIEM a portfelem mobilnym. Każde z tych rozwiązań działa inaczej, ma własne ograniczenia i najlepiej sprawdza się w określonych sytuacjach. Karta przydaje się przy zakupach w sklepach i internecie oraz w podróży. BLIK ułatwia szybkie przelewy i płatności online, a portfel mobilny pozwala płacić telefonem lub zegarkiem. Zrozumienie różnic pomaga dopasować metodę do swoich nawyków. Liczy się to, gdzie kupujesz, jak często masz przy sobie telefon oraz jak ważne są dla ciebie wygoda, koszty i bezpieczeństwo.
Karta płatnicza
Karta płatnicza umożliwia korzystanie ze środków bez noszenia gotówki. Najczęściej spotykana karta debetowa jest powiązana z rachunkiem i pozwala wydawać dostępne na nim pieniądze. Karta kredytowa daje dostęp do przyznanego przez bank limitu, który trzeba później spłacić. Istnieją też karty przedpłacone, zasilane środkami przed użyciem. Karta może mieć postać fizyczną lub wirtualną, przeznaczoną przede wszystkim do płatności internetowych. Sam wygląd karty nie przesądza więc o źródle pieniędzy: przed rozpoczęciem korzystania warto wiedzieć, czy płatność obciąży rachunek, wcześniej zasilone saldo czy limit kredytowy.
Na co dzień karta przydaje się przy zakupach w sklepach i internecie oraz podczas wypłacania gotówki z bankomatu. Łatwo zabrać ją ze sobą, a historię transakcji można sprawdzić na rachunku lub zestawieniu karty. To ułatwia odnalezienie konkretnego wydatku, na przykład po zwrocie towaru. Przy płatności warto zachować potwierdzenie do czasu upewnienia się, że transakcja została prawidłowo rozliczona. Karta bywa również wygodna przy rezerwacjach, choć warunki jej użycia ustala sprzedawca lub usługodawca. Nie każda karta sprawdzi się w każdej sytuacji, dlatego przy wyborze liczą się przede wszystkim jej przeznaczenie i dostępne funkcje.
Po otrzymaniu karty sprawdź dane właściciela i postępuj zgodnie z instrukcją aktywacji. Bank może udostępniać aktywację w aplikacji, serwisie internetowym lub podczas pierwszej operacji wymagającej PIN-u. Sposób nadania albo sprawdzenia PIN-u znajdziesz w informacjach przekazanych wraz z kartą. Warto też ustalić, kiedy kończy się jej ważność i jak otrzymać kolejną. Jeśli karta zaginie, nie czekaj na odnalezienie jej przez przypadkową osobę. Zastrzeż ją kanałem udostępnionym przez wydawcę; zastrzeżenia nie można cofnąć. W razie podejrzenia błędnego obciążenia zgłoś transakcję wydawcy karty i zachowaj związane z nią potwierdzenia.
BLIK i portfele mobilne – różnice i zastosowania
BLIK i portfel mobilny służą do płacenia telefonem, ale różnią się sposobem użycia. BLIK działa przez aplikację bankową i sprawdza się przy zakupach internetowych oraz przelewach na numer telefonu. Portfel mobilny przechowuje dodaną kartę płatniczą, dzięki czemu można płacić telefonem lub zegarkiem w terminalu. Różnicę widać przy kasie: portfel pozwala zbliżyć urządzenie, natomiast przy płatności kodem BLIK trzeba wpisać kod w terminalu i zatwierdzić transakcję. W części aplikacji dostępne są także płatności zbliżeniowe BLIK, więc ten podział nie zawsze jest ścisły.
Podczas zakupów online BLIK bywa wygodny, gdy sklep udostępnia tę metodę i kupujący ma pod ręką aplikację bankową. Nie trzeba wtedy podawać danych karty. Portfel mobilny może być prostszym wyborem tam, gdzie sklep lub aplikacja obsługuje płatność dodaną do niego kartą. Przy zakupach stacjonarnych przewagę często zyskuje portfel: wystarczy mieć przy sobie skonfigurowany telefon albo zegarek. Jeśli jednak sprzedawca przyjmuje BLIK, a kupujący nie dodał karty do portfela, kod daje mu inną możliwość zapłaty.
Wybór zależy przede wszystkim od tego, komu i gdzie płacisz. Gdy chcesz szybko przesłać pieniądze znajomemu, przydatny będzie przelew BLIK na numer telefonu, o ile odbiorca korzysta z tej usługi. Przy regularnych płatnościach w sklepach portfel mobilny wykorzystuje kartę, którą już masz dodaną do urządzenia. Warto więc sprawdzić dostępne metody przed zakupem, zwłaszcza w aplikacjach i mniejszych sklepach internetowych. Więcej o tym, kiedy sprawdzi się portfel w telefonie, a kiedy klasyczna karta, opisujemy w tekście o portfelach elektronicznych i płatności kartą.
Mechanizmy płatności kartą w sklepie i internecie
W sklepie płatność kartą zaczyna się od odczytu jej danych przez terminal. Klient wkłada kartę z chipem albo zbliża ją do czytnika, a terminal przekazuje żądanie autoryzacji przez podmiot obsługujący płatności. Trafia ono następnie do banku, który wydał kartę. Bank sprawdza między innymi, czy transakcja może zostać wykonana, i odsyła odpowiedź. Gdy jest to wymagane, klient potwierdza płatność kodem PIN. Komunikat „zaakceptowano” oznacza zgodę na transakcję, ale jej ostateczne rozliczenie następuje później.
W internecie terminal zastępuje formularz płatności obsługiwany przez sklep lub operatora płatności. Kupujący podaje dane karty potrzebne do zlecenia transakcji, zwykle jej numer, datę ważności i kod zabezpieczający. Następnie żądanie trafia do banku wydawcy podobną drogą jak przy zakupie stacjonarnym. Bank może wymagać dodatkowego potwierdzenia tożsamości, na przykład w swojej aplikacji. Samo wpisanie danych karty nie zawsze kończy więc płatność. Sklep otrzymuje wynik autoryzacji, a klient widzi informację, czy zamówienie zostało opłacone.
Najważniejsza różnica dotyczy sposobu przedstawienia karty. W sklepie terminal odczytuje ją bezpośrednio z chipa lub przez łączność zbliżeniową. W internecie transakcję inicjują dane wpisane do formularza, a dodatkowe potwierdzenie może odbyć się poza stroną sklepu. W obu przypadkach autoryzacja i rozliczenie są odrębnymi etapami. Dlatego po zakupie kwota może najpierw pojawić się jako blokada środków, a dopiero później jako zaksięgowana operacja. Przy nieudanej lub anulowanej płatności warto odróżnić taką blokadę od faktycznego obciążenia rachunku.
Funkcje i bezpieczeństwo systemu BLIK
BLIK pozwala zapłacić w sklepie internetowym i stacjonarnym oraz wypłacić gotówkę z bankomatu. Przy tych operacjach otwierasz aplikację bankową, wybierasz BLIK i przepisujesz wyświetlony kod w miejscu płatności. Następnie sprawdzasz szczegóły operacji w aplikacji i zatwierdzasz ją zgodnie z jej komunikatami. W internecie kod wpisujesz na stronie płatności, a przy kasie wpisujesz go w terminalu płatniczym. Kod działa przez krótki czas i służy do rozpoczęcia konkretnej operacji. Samo jego wpisanie nie zastępuje uważnego sprawdzenia tego, co zatwierdzasz.
BLIK obsługuje także przelewy na telefon, które nie wymagają podawania numeru rachunku odbiorcy. W aplikacji wybierasz kontakt lub wpisujesz numer telefonu, wskazujesz kwotę i zatwierdzasz przelew. Odbiorca musi mieć numer powiązany z rachunkiem w usłudze. Przed wysłaniem pieniędzy sprawdź numer oraz dane odbiorcy, jeśli aplikacja je pokazuje. Pomyłka przy wyborze kontaktu może skierować przelew do innej osoby. W przeciwieństwie do płatności kodem przelew na telefon zlecasz bezpośrednio w aplikacji, więc nie czekasz na żaden kod od odbiorcy.
Najważniejszą ochroną przy płatności kodem jest potwierdzenie operacji w aplikacji bankowej. Ekran autoryzacji pozwala sprawdzić kwotę i rodzaj transakcji, zanim pieniądze opuszczą rachunek. Nie zatwierdzaj wypłaty z bankomatu, gdy zamierzasz jedynie odebrać przelew. To częsty sygnał próby oszustwa: ktoś prosi o kod BLIK, a potem nakłania do akceptacji operacji. Nie podawaj kodu osobie poznanej przez komunikator, nawet jeśli podaje się za znajomego. Gdy prośba wydaje się nietypowa, skontaktuj się z tą osobą innym kanałem przed wykonaniem jakiejkolwiek czynności. Szczegółowe omówienie limitów i zabezpieczeń znajdziesz w materiale o limicie i bezpieczeństwie płatności BLIK.
Portfele mobilne – płatności telefonem i zegarkiem
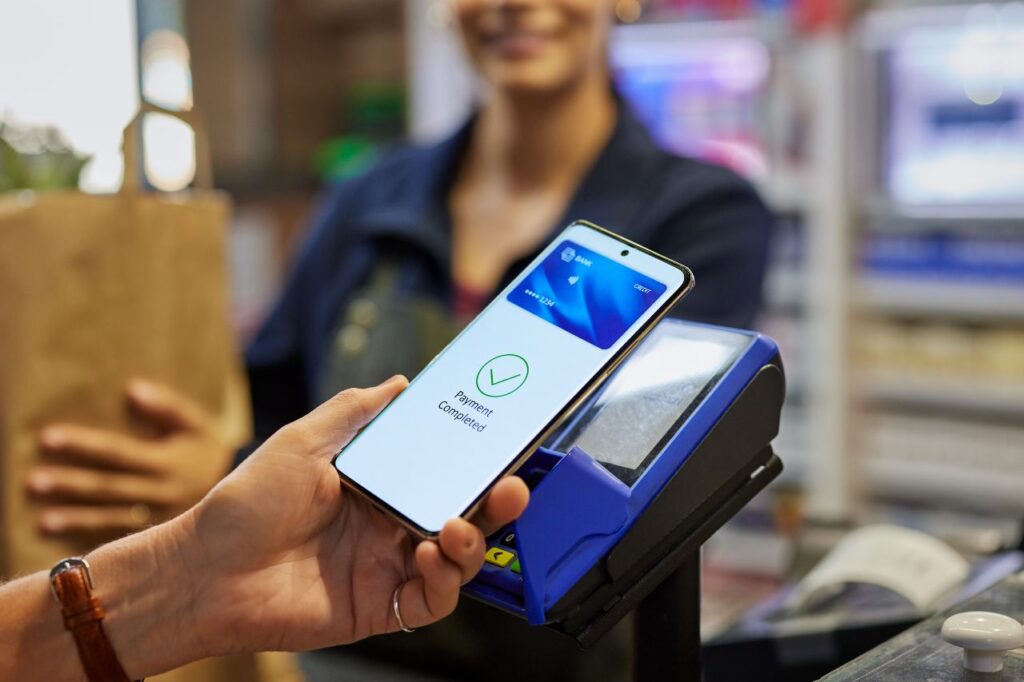
Portfel mobilny pozwala płacić telefonem lub zegarkiem po dodaniu obsługiwanej karty do urządzenia. Przy kasie wystarczy zbliżyć urządzenie do terminala, podobnie jak kartę. Przed płatnością telefon może wymagać odblokowania, a zegarek potwierdzenia, że znajduje się na nadgarstku. Dokładny sposób zależy od urządzenia i ustawień portfela. Niektóre portfele umożliwiają też płacenie w aplikacjach i sklepach internetowych, które udostępniają taką opcję. W jednym portfelu można przechowywać kilka kart i wybierać tę, którą chce się zapłacić.
Największą zaletą jest wygoda: telefon zwykle mamy pod ręką, a zegarek nie wymaga wyciągania niczego z kieszeni. To przydatne podczas zakupów z zajętymi rękami lub krótkiego wyjścia bez fizycznego portfela. Zegarek, po wcześniejszej konfiguracji, może też pozwalać na płatność bez telefonu w pobliżu. Nie każdy model oferuje jednak tę możliwość. Przed poleganiem na zegarku jako jedynej formie płatności warto sprawdzić, czy obsługuje wybraną kartę i pozwala płacić samodzielnie. Wygoda zależy więc nie tylko od samego portfela, lecz także od możliwości urządzenia.
Ograniczeniem bywa zgodność telefonu lub zegarka z portfelem oraz możliwość dodania konkretnej karty. Problemem może być również rozładowane urządzenie albo terminal, który nie przyjmuje płatności zbliżeniowych. Przy zmianie telefonu lub zegarka trzeba zwykle skonfigurować portfel na nowym urządzeniu; karty nie zawsze pojawią się w nim automatycznie. Dlatego przed wyjściem wyłącznie z zegarkiem warto upewnić się, że karta jest aktywna w portfelu. Pierwszą płatność nowym urządzeniem najlepiej wypróbować wtedy, gdy ma się jeszcze inną możliwość zapłaty. W oddzielnym tekście opisujemy problemy z dodawaniem kart do portfeli mobilnych.
Bezpieczeństwo metod płatności bezgotówkowych
Bezpieczeństwo płatności bezgotówkowych zależy nie tylko od zabezpieczeń banku, lecz także od tego, co potwierdza użytkownik. Oszuści często podszywają się pod sklep, kuriera albo pracownika banku. Przesyłają fałszywy link do płatności lub proszą o podanie kodu i zatwierdzenie operacji w aplikacji. Przed potwierdzeniem sprawdź kwotę, odbiorcę oraz rodzaj transakcji widoczny na ekranie banku. Jeśli dane różnią się od zamierzonego zakupu, przerwij płatność. Nie zatwierdzaj też powiadomienia, którego się nie spodziewasz, nawet gdy rozmówca ponagla cię przez telefon.
Kartę chroni między innymi kod PIN, a telefon może wymagać odblokowania przed płatnością. Te zabezpieczenia tracą jednak znaczenie, gdy ktoś pozna kod dostępu lub przejmie odblokowane urządzenie. Ustaw blokadę ekranu, aktualizuj system i instaluj aplikację bankową wyłącznie z oficjalnego sklepu. Nie przekazuj nikomu kodów płatności ani danych karty na prośbę otrzymaną w wiadomości. Przy płatnościach internetowych zwracaj uwagę na adres strony, zwłaszcza po przejściu z reklamy lub wiadomości. Podobny wygląd witryny nie potwierdza jej wiarygodności.
Gdy zgubisz kartę lub telefon, reaguj bez czekania na pojawienie się podejrzanej transakcji. Zablokuj utracony środek płatniczy przez aplikację albo skontaktuj się z bankiem oficjalnym kanałem. Jeśli zauważysz operację, której nie zlecano, zgłoś ją bankowi niezwłocznie. Zachowaj wiadomości związane z oszustwem, ale nie odpowiadaj na nie i nie otwieraj kolejnych odnośników. Warto też sprawdzić, czy ktoś nie uzyskał dostępu do konta pocztowego powiązanego z bankowością. Przejęta skrzynka może posłużyć do dalszych prób wyłudzenia danych.
Zasady zwrotu określa ustawa o usługach płatniczych. Bank zwraca kwotę nieautoryzowanej transakcji najpóźniej do końca następnego dnia roboczego po zgłoszeniu (art. 46 ust. 1). Wyjątkiem jest udokumentowane podejrzenie oszustwa, o którym bank pisemnie zawiadamia organy ścigania. Na zgłoszenie masz 13 miesięcy od obciążenia rachunku, potem roszczenie wygasa (art. 44 ust. 2). Po zgłoszeniu utraty nie odpowiadasz za późniejsze nieautoryzowane operacje, chyba że doprowadzisz do nich umyślnie (art. 46 ust. 4). Za transakcje sprzed zgłoszenia, wykonane utraconą lub skradzioną kartą albo urządzeniem z dodaną kartą, odpowiadasz do równowartości 50 euro. Przy umyślnym lub rażąco niedbałym naruszeniu obowiązków odpowiedzialność obejmuje całą kwotę (art. 46 ust. 2 i 3). Operacja zatwierdzona samodzielnie w aplikacji, nawet na prośbę oszusta, jest co do zasady autoryzowana i tych zasad nie obejmuje.
- Czytaj treść potwierdzenia w aplikacji, zamiast automatycznie akceptować powiadomienie
- Nie podawaj kodu płatności osobie, która kontaktuje się z tobą niespodziewanie
- Przy utracie karty lub telefonu od razu zabezpiecz dostęp do płatności
- Podejrzaną operację zgłaszaj przez oficjalną aplikację lub numer banku
Koszty, limity i dostępność usług płatniczych
Koszt płatności kartą nie zawsze kończy się na cenie zakupu. Przy zakupach w obcej walucie znaczenie mają zasady przewalutowania oraz ewentualne opłaty zapisane w umowie. W Polsce płatność kartą za zakupy zwykle nie wiąże się z osobną prowizją dla klienta, ale za samą kartę może obowiązywać opłata okresowa. Portfel mobilny korzysta z dodanej do niego karty, więc jej warunki nadal mają zastosowanie. Przed wyjazdem warto porównać taryfę opłat i prowizji oraz sposób przeliczania transakcji zagranicznych.
Limity nie są jednakowe dla wszystkich metod ani wszystkich operacji. Osobny pułap może dotyczyć płatności kartą, transakcji BLIKIEM lub wypłat gotówki. Część ustawień użytkownik zmienia w aplikacji, lecz dostępny zakres wynika z warunków jego rachunku i karty. Płatność telefonem może podlegać limitom przypisanym do dodanej karty. Przed większym zakupem sprawdź więc limit pojedynczej transakcji i limit dzienny, zamiast zakładać, że wystarczy dostępne saldo. To szczególnie ważne podczas podróży, gdy zmiana ustawień może wymagać dostępu do aplikacji.
W Polsce karta ma szeroką akceptację w sklepach i internecie, a BLIK jest dostępny w wielu krajowych punktach sprzedaży. Za granicą najbardziej przewidywalna pozostaje akceptacja karty oraz portfela mobilnego z dodaną kartą, choć zależy od konkretnego sprzedawcy. Możliwości płacenia BLIKIEM poza Polską są bardziej ograniczone i różnią się zależnie od miejsca oraz rodzaju transakcji. Portfel mobilny wymaga ponadto zgodnego urządzenia i wcześniej dodanej karty. Sama dostępność usługi w telefonie nie oznacza zatem, że zapłacisz nią u każdego sprzedawcy.
| Metoda płatności | Koszt | Limit dzienny | Wygodność | Dostępność |
|---|---|---|---|---|
| Karta płatnicza | Sprawdź opłatę za kartę i przewalutowanie | Według ustawień karty | Szeroka akceptacja | Polska i zagranica |
| BLIK | Sprawdź opłaty dla danej operacji | Według ustawień usługi | Wygodny w Polsce | Za granicą ograniczona |
| Portfel mobilny | Zwykle warunki dodanej karty | Sprawdź limit karty | Płatność telefonem lub zegarkiem | Tam, gdzie akceptowana jest dodana karta |
Wybór formy płatności na co dzień
Wybór sposobu płatności zacznij od tego, gdzie najczęściej robisz zakupy. Jeśli płacisz głównie przy kasie, karta lub telefon mogą być najwygodniejsze. Przy zakupach internetowych warto sprawdzić, które metody sklep udostępnia na etapie zamówienia. BLIK może odpowiadać osobom, które zwykle mają pod ręką telefon i chętnie korzystają z aplikacji bankowej. Nie trzeba jednak wybierać jednej metody do wszystkiego. Ważniejsze jest to, by codzienna płatność nie wymagała od ciebie zmiany przyzwyczajeń ani szukania odpowiedniego urządzenia.
Przyjrzyj się także temu, co robisz tuż przed zapłatą. Jeśli podczas zakupów telefon często zostaje w torbie, łatwiej może być sięgnąć po kartę. Gdy masz go zawsze pod ręką, płatność telefonem może lepiej pasować do twojego rytmu dnia. W internecie znaczenie ma coś innego: czy wygodniej potwierdzasz zakup w aplikacji, czy wolisz użyć karty. Uwzględnij również miejsca, w których kupujesz regularnie. Mały punkt usługowy lub sklep może nie przyjmować każdej z preferowanych przez ciebie metod.
Najprościej ustalić własną metodę podstawową osobno dla zakupów stacjonarnych i internetowych. Dzięki temu nie podejmujesz tej samej decyzji przy każdej transakcji. Przez kilka dni zwróć uwagę, kiedy płacisz sprawnie, a kiedy musisz przerywać zakupy, by sięgnąć po inne rozwiązanie. Jeśli często zamawiasz przez internet, dostępność BLIKA może mieć dla ciebie większe znaczenie niż wygoda płacenia zegarkiem. Osoba robiąca zakupy głównie w sklepach stacjonarnych może dojść do odwrotnego wniosku. Kryterium pozostaje proste: wybierz metodę pasującą do miejsc i sposobu, w jaki rzeczywiście kupujesz.
Płatności mobilne w sytuacjach awaryjnych i offline
Brak internetu w telefonie nie zawsze wyklucza płatność zbliżeniową. Wcześniej skonfigurowany portfel mobilny może przekazać dane płatnicze do terminala przez NFC bez bieżącego połączenia z siecią. Nie warto jednak traktować tego jako gwarancji. Urządzenie może potrzebować połączenia do odnowienia danych niezbędnych do płatności, a terminal musi obsłużyć transakcję. Przed wyjazdem w miejsce ze słabym zasięgiem sprawdź, czy karta nadal widnieje w portfelu i czy telefon ma wystarczająco naładowaną baterię. Samo włączenie trybu samolotowego nie zastępuje takiego przygotowania.
Z BLIKIEM sytuacja wygląda inaczej: wygenerowanie kodu i potwierdzenie płatności w aplikacji wymagają działającego połączenia. Gdy internet mobilny zawodzi, można spróbować dostępnej, zaufanej sieci Wi-Fi. Jeśli aplikacja nadal nie działa, ponawianie płatności bez sprawdzenia jej statusu grozi niepewnością, czy transakcja została przyjęta. Podobnie warto zachować ostrożność przy awarii terminala lub przerwie w łączności sklepu. Nawet sprawny telefon nie zapewni wtedy skutecznej płatności mobilnej. Poproś sprzedawcę o potwierdzenie wyniku transakcji, zanim użyjesz innej metody.
Rozładowany, zgubiony albo uszkodzony telefon oznacza utratę dostępu do zapisanych w nim metod płatności. Dlatego w podróży lub podczas załatwiania pilnych spraw przydaje się niezależna rezerwa: fizyczna karta albo niewielka ilość gotówki. Trzymaj ją oddzielnie od telefonu, aby jedna zguba nie pozbawiła cię wszystkich możliwości zapłaty. Jeśli urządzenie zniknie, skontaktuj się z bankiem innym telefonem i zabezpiecz dostęp do płatności zgodnie z jego wskazówkami. Gdy problemem jest tylko brak sieci, najpierw sprawdź stan ostatniej transakcji po odzyskaniu połączenia.
Nowoczesne trendy i przyszłość płatności bezgotówkowych
Płatności bezgotówkowe coraz częściej stają się częścią zakupów, zamiast osobnym krokiem przy kasie. W sklepach internetowych rozwijają się rozwiązania, które pozwalają zatwierdzić transakcję bez ponownego wpisywania danych przy każdym zamówieniu. Rośnie też znaczenie płatności zintegrowanych z aplikacjami usługowymi, na przykład przy zamawianiu przejazdu lub jedzenia. Dla klienta oznacza to mniej czynności, a dla sprzedawcy krótszą drogę od wyboru produktu do zapłaty. Nie każda nowość wymaga jednak nowej metody płatności. Często zmienia się przede wszystkim sposób jej uruchomienia.
Inny kierunek rozwoju to łączenie płatności z przelewami realizowanymi niemal natychmiast. Takie rozwiązania mogą ułatwiać rozliczenia między osobami oraz zakupy, w których liczy się szybkie potwierdzenie zapłaty. Rozwijają się również płatności inicjowane bezpośrednio z rachunku za zgodą klienta, bez przepisywania danych do formularza. Ich upowszechnienie będzie zależeć od wygody całego procesu i liczby miejsc, które je przyjmują. Ważne jest także to, czy klient jasno widzi, komu płaci i jaki dostęp do rachunku zatwierdza.
W przyszłości granice między kartą, aplikacją bankową i portfelem w telefonie mogą stać się mniej widoczne podczas codziennych zakupów. Klient będzie wybierał raczej najwygodniejszy przebieg płatności niż technologię działającą w tle. Można też oczekiwać dalszego rozwoju płatności w urządzeniach noszonych i usługach cyfrowych. Nie oznacza to jednak szybkiego zniknięcia kart ani jednej metody dominującej wszędzie. Tempo zmian wyznaczą dostępność nowych rozwiązań, zaufanie użytkowników oraz to, czy działają równie sprawnie w różnych sklepach i kanałach sprzedaży.
Porady dotyczące ochrony i kontroli wydatków
Kontrolę wydatków zacznij od regularnego przeglądania historii rachunku w aplikacji bankowej. Sprawdzaj nie tylko saldo, lecz także transakcje oczekujące na rozliczenie. Dzięki temu nie uznasz dostępnych środków za pieniądze, które nadal możesz swobodnie wydać. Jeśli płacisz na kilka sposobów, oceniaj łączne wydatki, a nie osobno płatności kartą i telefonem. Przydatne są powiadomienia o transakcjach oraz kategorie wydatków. Przeglądaj jednak przypisane kategorie, ponieważ automatyczny podział nie zawsze odpowiada rzeczywistemu celowi zakupu.
Osobno obserwuj płatności, które łatwo przeoczyć: abonamenty, subskrypcje i drobne zakupy w aplikacjach. Zestawiaj je z planem wydatków na dany miesiąc i sprawdzaj, z których usług nadal korzystasz. Na bieżące zakupy przeznacz część środków pozostałych po opłaceniu stałych zobowiązań i odłożeniu oszczędności. Taki porządek pomaga uniknąć sytuacji, w której wygoda płatności bezgotówkowych uszczupla pieniądze potrzebne na rachunki. Jeśli korzystasz z kilku rachunków, uwzględniaj je w jednym planie domowych finansów.
Regularny przegląd historii płatności pomaga też szybko wychwycić transakcję, której nie rozpoznajesz. Najpierw sprawdź jej szczegóły: nazwa widoczna na wyciągu może różnić się od nazwy sklepu. Jeśli płatność nadal budzi wątpliwości, skontaktuj się z bankiem przez oficjalną aplikację lub znany ci numer kontaktowy. Nie odkładaj również reakcji na powiadomienia o nieudanych płatnościach czy nieoczekiwanym obciążeniu rachunku. Traktuj je jako sygnał do sprawdzenia historii, nie jako powód do klikania odnośników z wiadomości.
- Włącz powiadomienia o płatnościach i sprawdzaj historię rachunku w stałym rytmie
- Porównuj wydatki we wszystkich używanych sposobach płatności z jednym planem budżetu
- Przeglądaj cykliczne obciążenia i rezygnuj z usług, których nie używasz
- Uwzględniaj transakcje oczekujące, zanim zdecydujesz o kolejnym zakupie
- Wyjaśniaj nierozpoznane płatności bezpośrednio z bankiem, korzystając z oficjalnego kanału
Źródła:

