Pożyczka ratalna to pożyczka, którą spłacasz w częściach według ustalonego harmonogramu. Każda rata zmniejsza pozostały dług, a jej termin i wysokość wynikają z umowy. Raty mogą być jednakowe albo zmieniać się w trakcie spłaty. Samo określenie „ratalna” mówi więc o sposobie oddawania pieniędzy, a nie o koszcie czy rodzaju pożyczkodawcy.
Pożyczka ratalna może pomóc rozłożyć większy wydatek w czasie, ale obciąża przyszły budżet. Przed podpisaniem umowy sprawdź nie tylko wysokość raty. Istotne są także łączna kwota do oddania, zasady naliczania kosztów i skutki opóźnienia. Harmonogram ułatwia planowanie, lecz nie gwarantuje, że warunki spłaty nigdy się nie zmienią.
Jak działa spłata w ratach
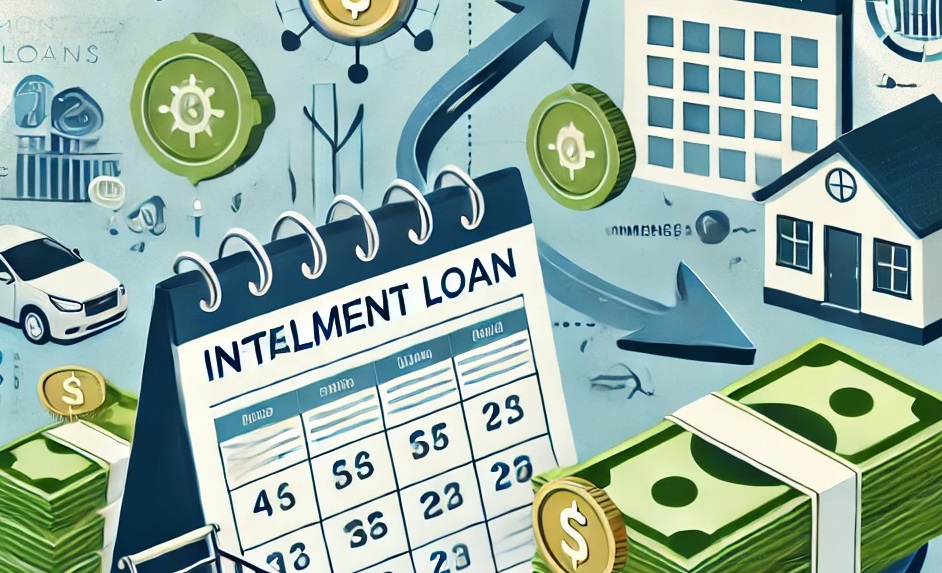
Harmonogram pokazuje, kiedy przypadają płatności i ile trzeba zapłacić. Rata może obejmować zwrot części pożyczonej kwoty oraz odsetki. Zależnie od umowy do płatności mogą dochodzić także inne koszty. Sprawdź, czy harmonogram przedstawia wszystkie należności, czy tylko spłatę pożyczki i odsetek. To rozróżnienie pozwala ocenić rzeczywiste obciążenie domowego lub firmowego budżetu.
Raty o podobnej wysokości ułatwiają planowanie wydatków. Nie oznacza to jednak, że w każdej z nich oddajesz taką samą część pożyczonej kwoty. Przy pożyczce oprocentowanej zmienia się proporcja między spłatą długu a odsetkami. Jeśli umowa przewiduje oprocentowanie zmienne, zmienić się może również wysokość płatności. Sposób działania rat równych zależy zatem od warunków finansowania.
Od czego zależy koszt pożyczki
Porównywanie ofert wyłącznie po wysokości raty bywa mylące. Niższa rata może wynikać z dłuższego okresu spłaty, a nie z niższego kosztu. Zestaw kwotę, którą otrzymasz, z sumą wszystkich wymaganych płatności. Sprawdź osobno odsetki, prowizję i pozostałe opłaty, jeśli występują. Dzięki temu zobaczysz, za co płacisz poza zwrotem pożyczonych pieniędzy.
W przypadku kredytu konsumenckiego ustawa ogranicza pozaodsetkowe koszty, czyli wszystkie koszty poza odsetkami, na przykład prowizje i opłaty. Przy okresie spłaty od 30 dni limit to 10% całkowitej kwoty kredytu oraz 10% tej kwoty w przeliczeniu na rok spłaty. Łącznie pozaodsetkowe koszty nie mogą przekroczyć 45% całkowitej kwoty kredytu. Odsetki z umowy nie mogą z kolei przekraczać odsetek maksymalnych, czyli dwukrotności odsetek ustawowych. Od 5 marca 2026 r. odsetki maksymalne wynoszą 14,5% w skali roku.
Przy pożyczce objętej przepisami o kredycie konsumenckim do porównywania kosztów służy między innymi RRSO. Wskaźnik ujmuje koszt w skali roku, ale nie mówi, ile wyniesie pojedyncza rata. Przy porównywaniu ofert sprawdzaj również całkowitą kwotę do zapłaty i harmonogram. Samą zasadę działania wskaźnika wyjaśnia hasło o rzeczywistej rocznej stopie oprocentowania.
Kiedy pożyczka ratalna jest kredytem konsumenckim
„Pożyczka ratalna” opisuje sposób spłaty, natomiast „kredyt konsumencki” określa kategorię prawną finansowania. Pożyczka udzielona konsumentowi może być kredytem konsumenckim, jeśli spełnia warunki przewidziane w przepisach. Nie przesądza o tym nazwa użyta w reklamie. Znaczenie mają strony umowy i jej treść. Więcej o tym rozróżnieniu przeczytasz w haśle czym jest kredyt konsumencki.
Pożyczka zaciągnięta na potrzeby działalności gospodarczej nie staje się kredytem konsumenckim tylko dlatego, że przedsiębiorca spłaca ją w ratach. Z tego powodu nie należy przenosić wszystkich uprawnień konsumenta na finansowanie firmowe. W obu sytuacjach podstawą oceny zobowiązania pozostaje umowa. Przed jej zawarciem ustal, kto odpowiada za spłatę i jakie zasady dotyczą właśnie tego finansowania.
Co sprawdzić przed podpisaniem umowy
Przeczytaj warunki spłaty razem z harmonogramem. Zwróć uwagę na termin każdej płatności, możliwość zmiany oprocentowania oraz sposób naliczania kosztów po opóźnieniu. Sprawdź także, czy możesz dokonać nadpłaty i jak pożyczkodawca ją rozliczy. Takie zapisy mają znaczenie, gdy zmieni się twoja sytuacja finansowa albo zechcesz szybciej oddać pieniądze.
Oddziel kwotę pożyczki od kwoty, którą masz łącznie zapłacić. Jeśli oferta obejmuje dodatkową usługę, sprawdź, czy jest konieczna do uzyskania proponowanych warunków i ile kosztuje. Nie zakładaj też, że przedstawiona rata obejmuje każdą należność. Przy finansowaniu konsumenckim pomocna będzie lista informacji omawianych w haśle o umowie kredytu konsumenckiego.
Wcześniejsza spłata i opóźnienie
Jeżeli pożyczka podlega przepisom o kredycie konsumenckim, konsument może spłacić ją przed terminem. Wcześniejsza spłata obniża całkowity koszt kredytu o koszty dotyczące okresu, o który skrócono czas obowiązywania umowy. Przy umowie firmowej sprawdź zasady wcześniejszej spłaty bezpośrednio w jej treści. Przed wpłatą poproś o wyjaśnienie, jak zostanie rozliczona i czy zmieni kolejne raty lub termin zakończenia umowy.
Gdy zaczyna brakować pieniędzy na ratę, nie czekaj, aż zaległość urośnie. Skontaktuj się z pożyczkodawcą i zapytaj o dostępne rozwiązania oraz ich koszt. Zmiana harmonogramu może obniżyć bieżącą płatność, ale zwiększyć sumę do oddania. Opóźnienie również może powodować dodatkowe koszty. Ich rodzaj i sposób naliczania sprawdź w swojej umowie.
Najczęstsze pytania
Nie zawsze. Określenie „ratalna” mówi jedynie, że dług oddajesz w częściach. Kredyt konsumencki to kategoria prawna, do której niektóre pożyczki należą po spełnieniu określonych warunków. Dlatego przed oceną swoich praw sprawdź strony, cel i treść umowy.
Może, jeśli warunki umowy dopuszczają zmianę wpływającą na jej wysokość, na przykład zmianę oprocentowania. Sam początkowy harmonogram nie wystarcza, by to ocenić. Sprawdź zapisy o oprocentowaniu, dodatkowych płatnościach i aktualizacji harmonogramu.
To zależy od kosztów i zasad rozliczenia umowy. W przypadku kredytu konsumenckiego wcześniejsza spłata wiąże się z obniżeniem całkowitego kosztu na zasadach ustawowych. Przy innej pożyczce sprawdź warunki umowne i poproś o wyliczenie kwoty potrzebnej do jej zamknięcia.
Porównaj kwotę, którą otrzymasz, z łączną kwotą do oddania. Sprawdź wysokość i terminy rat oraz warunki ich zmiany. Zwróć też uwagę na prowizje, dodatkowe usługi, koszty opóźnienia i zasady wcześniejszej spłaty.
Źródła: