Zakup działki to często pierwszy krok do własnego domu. Bank traktuje takie finansowanie inaczej niż kredyt na mieszkanie, bo przedmiotem zabezpieczenia jest grunt, a nie gotowy budynek. Poniżej – co sprawdza bank, jakie warunki musi spełnić działka, jakie są koszty i jak połączyć kredyt na zakup gruntu z finansowaniem budowy.
Czym jest kredyt na działkę budowlaną
To kredyt hipoteczny przeznaczony na zakup gruntu, na którym planujesz postawić dom. Zabezpieczeniem jest hipoteka na kupowanej działce. Dla banku ryzyko jest wyższe niż przy mieszkaniu, więc warunki bywają ostrzejsze: często wymagany jest wyższy wkład własny, krótszy maksymalny okres albo dodatkowe zabezpieczenie. Różnice między kredytem hipotecznym a kredytem budowlanym opisujemy w tekście kredyt hipoteczny a kredyt budowlany.
Czego bank oczekuje od działki
Bank sprawdza przede wszystkim:
- przeznaczenie terenu – czy działka ma charakter budowlany, co wynika z miejscowego planu zagospodarowania przestrzennego lub z decyzji o warunkach zabudowy,
- dostęp do drogi publicznej i możliwość podłączenia do mediów (woda, prąd, kanalizacja lub szambo),
- stan prawny – własność, księga wieczysta, brak obciążeń i służebności,
- kształt i położenie działki oraz brak ograniczeń, np. strefy zalewowej,
- wartość – ustaloną przez rzeczoznawcę wyceną.
Przed zakupem warto zamówić wypis i wyrys z miejscowego planu lub sprawdzić, czy istnieje decyzja o warunkach zabudowy, bo od tego zależy możliwość budowy.
Wkład własny i zdolność kredytowa
Standardowo bank wymaga wkładu własnego, który przy gruntach bywa wyższy niż przy mieszkaniach. Wkładem może być gotówka, a czasem także inna nieruchomość – zobacz poradnik działka jako wkład własny na ekspert-bankowy.pl. Zdolność kredytowa liczona jest jak w innych kredytach hipotecznych – patrz jak obliczyć zdolność kredytową i kredyt hipoteczny a wkład własny.
Koszty zakupu działki
Poza ceną gruntu przygotuj:
- podatek od czynności cywilnoprawnych (PCC) – 2% wartości rynkowej przy zakupie od osoby prywatnej; jeśli sprzedaje podatnik VAT (np. deweloper), sprzedaż może być objęta VAT, a nie PCC,
- opłaty notarialne i sądowe – za akt oraz wpis do księgi wieczystej i hipoteki,
- wycenę nieruchomości dla banku,
- prowizję i ubezpieczenia – zależnie od oferty banku, co wyjaśniamy w tekście koszty dodatkowe kredytu hipotecznego.
Kredyt na zakup działki a kredyt na budowę domu
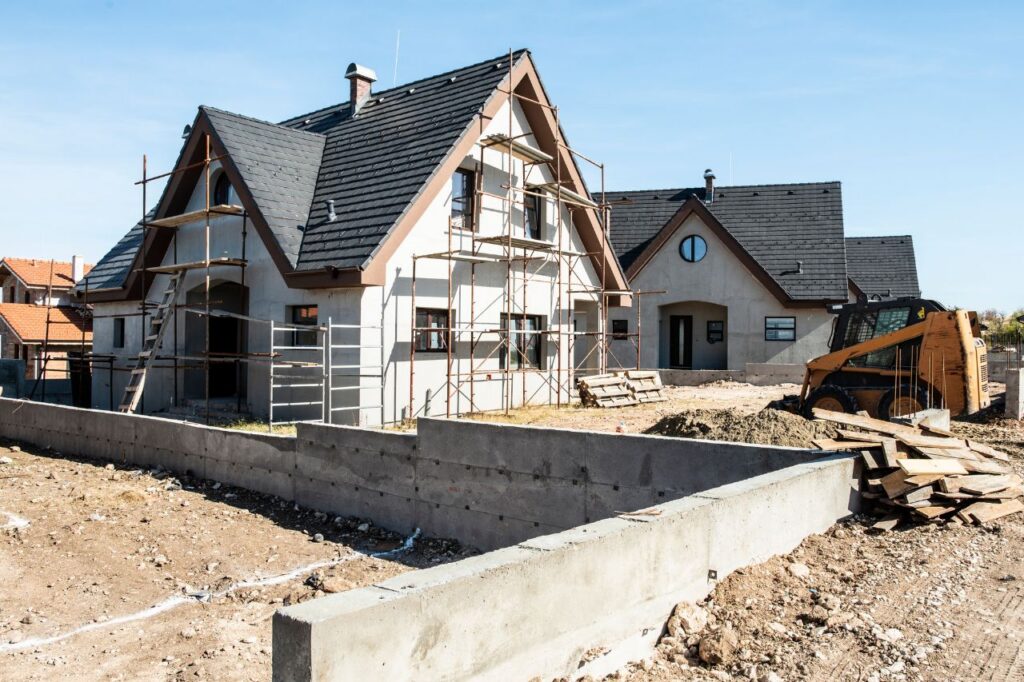
Często finansuje się obie rzeczy jednocześnie: bank wypłaca środki na zakup gruntu, a następnie w transzach na budowę, zgodnie z harmonogramem i kosztorysem. Przed każdą transzą bank może wymagać potwierdzenia postępu prac przez inspektora lub kierownika budowy. Nie wypłaca całej kwoty od razu, żeby kontrolować, czy pieniądze trafiają na budowę. Na etapie budowy odsetki naliczane są od wypłaconych transz, więc rata rośnie stopniowo. Kredyt na budowę wymaga zwykle pozwolenia na budowę lub zgłoszenia, projektu i kosztorysu, a w ofertach zawsze sprawdź zasady spłaty w czasie budowy.
Dom pasywny i energooszczędny
Niektóre banki oferują korzystniejsze warunki dla domów energooszczędnych – obniżoną marżę lub specjalne programy – ale zasady zmieniają się i zależą od certyfikatów i standardu energetycznego. Zwróć uwagę, co dokładnie musi spełnić budynek i czy rzeczywiste oszczędności na ogrzewaniu rekompensują koszt budowy. Powiązane tematy: kredyty ekologiczne.
Czy działka może być inwestycją
Zakup gruntu można traktować jako długoterminową inwestycję, ale zysk zależy od lokalizacji, planów zagospodarowania i płynności rynku. Zanim zaciągniesz kredyt wyłącznie w celach inwestycyjnych, przemyśl ryzyko – pisaliśmy o nim w artykule jak inwestować w nieruchomości.
Najczęstsze błędy
- zakup działki bez sprawdzenia planu miejscowego i dostępu do mediów,
- niedoszacowanie kosztów mediów, przyłączy i uzbrojenia terenu,
- brak rezerwy finansowej na przekroczenie budżetu budowy,
- niedopasowanie oferty banku do etapów budowy.
Cały proces uzyskania kredytu hipotecznego opisujemy w poradniku kredyt hipoteczny krok po kroku, a wybór oferty – w artykule najczęstsze błędy przy wyborze kredytu hipotecznego.
Przykład kosztów zakupu działki
Dla ilustracji załóżmy zakup działki za 300 tys. zł od osoby prywatnej. Podatek PCC (2%) to 6 tys. zł, a do tego dochodzą taksa notarialna i opłaty sądowe za wpis do księgi wieczystej oraz hipoteki, wycena dla banku i ewentualne ubezpieczenie. Realne koszty zależą od wartości transakcji i banku, więc przed zakupem poproś o wstępne wyliczenie notariusza i symulację kosztów kredytu. Jeśli sprzedaje deweloper lub podatnik VAT, sprzedaż może być opodatkowana VAT zamiast PCC.
Etapy budowy a transze
Przy kredycie na budowę harmonogram wypłat zwykle obejmuje: fundamenty, stan zerowy, ściany i dach (stan surowy otwarty i zamknięty), instalacje, wykończenie. Przed każdą transzą bank może zlecić kontrolę. Zaplanuj rezerwę na dodatkowe koszty – budowy często przekraczają kosztorys.
Najczęstsze pytania
Tak, bank może sfinansować zakup działki budowlanej, ale zwykle wymaga wyższego wkładu własnego i sprawdza przeznaczenie terenu, dostęp do drogi i mediów.
Zależy od banku. Często jest wyższy niż przy zakupie mieszkania, dlatego warto zapytać o warunki kilku banków.
Przeznaczenie budowlane wynikające z planu miejscowego lub decyzji o warunkach zabudowy, uregulowany stan prawny, dostęp do drogi publicznej i możliwość przyłączenia mediów.
Najczęściej w transzach, zgodnie z harmonogramem i kosztorysem, po potwierdzeniu postępu prac.