Bank, udzielając finansowania, zawsze próbuje przewidzieć, czy klient bez problemu poradzi sobie ze spłatą w dłuższym okresie. Analizuje więc nie tylko liczby w tabelkach, ale całościowy obraz sytuacji finansowej gospodarstwa domowego. Uwzględnia dochody, wydatki, już posiadane kredyty oraz to, jak do tej pory były spłacane zobowiązania. W ten sposób powstaje ocena, której celem jest ograniczenie ryzyka kredytowego jak banki oceniaja zdolnosc kredytowa klientow oraz dopasowanie wysokości raty do rzeczywistych możliwości budżetu. Zrozumienie tego procesu pomaga lepiej przygotować się do wniosku kredytowego i uniknąć rozczarowań decyzją banku.
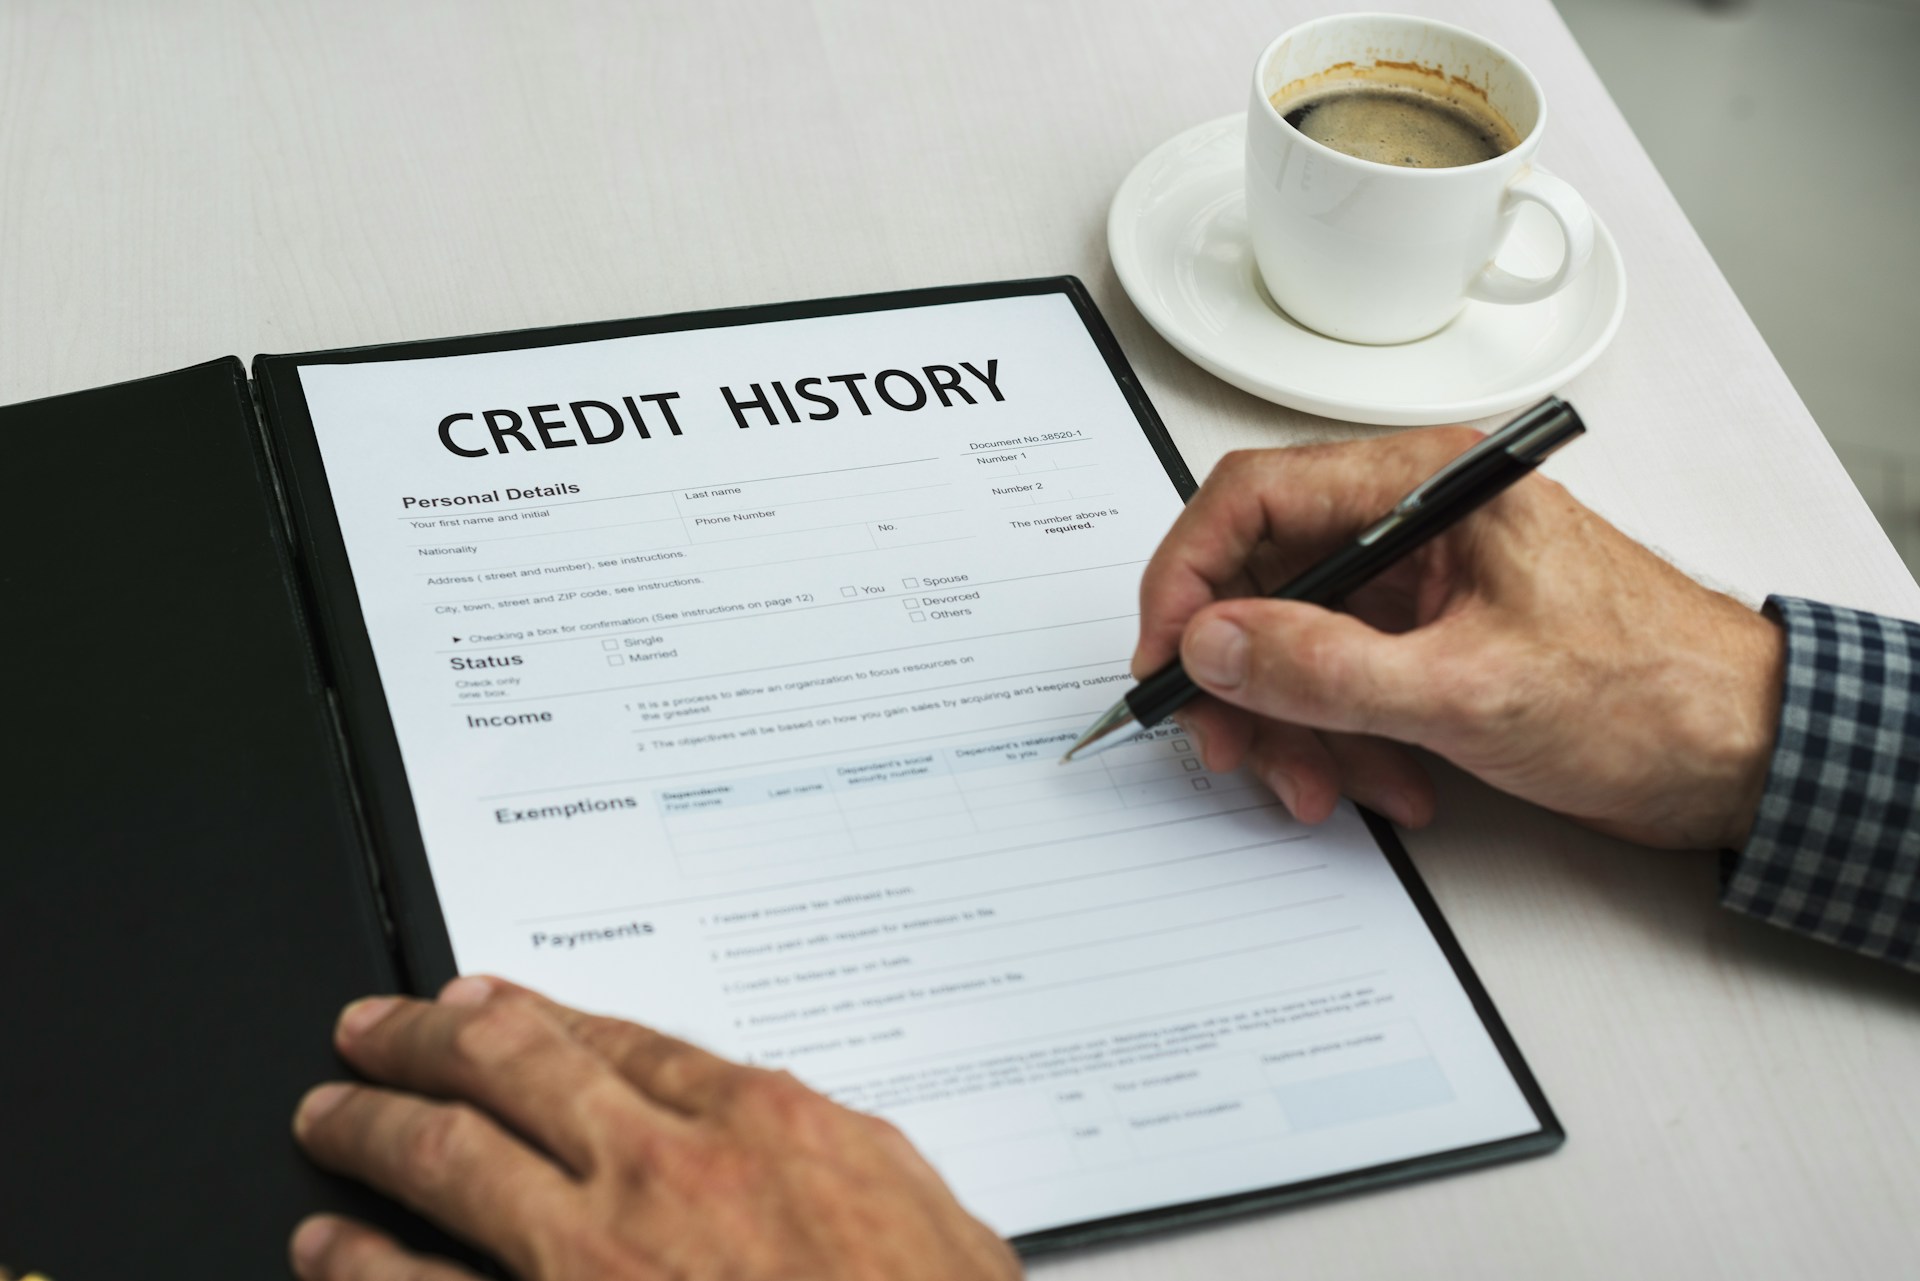
Elementy składowe oceny zdolności kredytowej
Bank, oceniając zdolność kredytową, patrzy przede wszystkim na stabilność oraz wysokość dochodów. Liczy się nie tylko kwota wpływów, ale też forma zatrudnienia i długość pracy u obecnego pracodawcy. Równie ważna jest struktura wydatków: stałe opłaty, alimenty, inne zobowiązania cykliczne. Na tej podstawie instytucja finansowa oblicza, jaka część Twojego miesięcznego budżetu pozostaje „wolna” i może bezpiecznie pokrywać ratę, bez nadmiernego obciążenia domowych finansów.
Dla przykładu: ktoś zarabia 7 000 zł netto, a stałe miesięczne wydatki wynoszą 3 800 zł. Pozostaje 3 200 zł nadwyżki. Jeśli obecne raty innych zobowiązań pochłaniają 1 200 zł, realna „poduszka” to 2 000 zł. Bank nie przyjmie całej tej kwoty jako możliwej raty. Przyjmie tylko część, by zostawić margines bezpieczeństwa na nieprzewidziane wydatki, co pozwala ograniczyć ryzyko kredytowe jak banki oceniaja zdolnosc kredytowa klientow.
- Łączna wysokość stałych, udokumentowanych dochodów z ostatnich miesięcy
- Rodzaj umowy i przewidywana ciągłość zatrudnienia lub działalności
- Suma stałych wydatków, w tym rachunki, alimenty, abonamenty
- Aktualne zadłużenie w innych instytucjach finansowych i u pożyczkodawców
- Historia spłaty wcześniejszych kredytów i opóźnień w płatnościach
- Liczba osób na utrzymaniu, wpływająca na realne koszty życia
Rola historii kredytowej i raportów BIK
Historia kredytowa to dla banku skrócona „biografia finansowa” klienta. Z raportów Biura Informacji Kredytowej odczytuje, czy spłacałeś raty terminowo, czy korzystasz z wielu kredytów naraz i jak długo jesteś aktywny na rynku. Pozytywna, stabilna historia obniża postrzegane ryzyko kredytowe, co często przekłada się na większą szansę na decyzję pozytywną i lepsze warunki umowy. Z kolei częste opóźnienia, liczne wnioski kredytowe lub wysokie wykorzystanie limitów kartowych działają na niekorzyść. Warto śledzić, jak BIK zmienia sposób oceny kredytowej, bo ma to wpływ na to, jak wygląda ryzyko kredytowe jak banki oceniaja zdolnosc kredytowa klientow.
W praktycznym obrazie: klient ma kartę kredytową na 10 000 zł, kredyt gotówkowy na 28 000 zł i niewielki limit w koncie. W BIK widnieją dwie dawne zwłoki ponad 30 dni, choć obecnie wszystko jest spłacane. Mimo że suma rat mieści się w dochodach, bank może uznać, że klient zbyt agresywnie korzystał z długu i ma skłonność do opóźnień. W efekcie może obniżyć maksymalną kwotę kredytu albo zażądać dodatkowego zabezpieczenia.
Kluczowe pułapki to przekonanie, że „brak kredytów” jest zawsze zaletą oraz że pojedyncze, dawne opóźnienie nic nie znaczy. Brak historii utrudnia ocenę i część instytucji traktuje taką osobę niemal jak „niewiadomą”. Warto więc budować pozytywną historię rozsądnie używaną kartą lub małym kredytem i pilnować terminów spłaty. Dobrze jest też regularnie sprawdzać własny raport, aby wychwycić ewentualne błędy i reagować, zanim zablokują dostęp do finansowania, a także świadomie budować historię kredytową krok po kroku.
Wskaźniki finansowe wykorzystywane w analizie ryzyka
Najważniejsze wskaźniki w analizie ryzyka to relacja zadłużenia do dochodu, wskaźniki płynności oraz stabilność przychodów. Wskaźnik zadłużenia pokazuje, jaka część miesięcznych wpływów trafia na spłatę rat. Im wyższa wartość, tym większe prawdopodobieństwo problemów ze spłatą w razie spadku dochodów. Z kolei płynność, czyli zdolność do pokrywania bieżących zobowiązań gotówką, jest dla banku sygnałem, czy klient poradzi sobie z nagłym wydatkiem bez opóźnień w spłacie.
Klient pożyczający 260 000 zł na 23 lata i spłacający już inne kredyty zostanie oceniony przez pryzmat łącznych rat. Jeżeli obecnie spłaca 1 300 zł miesięcznie, a nowa rata miałaby wynieść 1 900 zł, całkowite obciążenie to 3 200 zł. Przy dochodzie netto 7 000 zł wskaźnik zadłużenia wyniósłby około 46%. Bank przeanalizuje, czy przy takim poziomie zobowiązań klient nadal będzie miał bezpieczny margines na życie i nieprzewidziane koszty.
- Kontroluj udział rat w dochodzie, tak by zostało miejsce na nieprzewidziane wydatki
- Sprawdzaj, jaki masz bufor gotówki względem miesięcznych kosztów i zobowiązań
- Oceniaj, czy dochód jest stabilny, czy zależny od premii lub sezonu
- Zwracaj uwagę na rosnące saldo krótkoterminowych pożyczek i zakupów na raty
- Unikaj jednoczesnego zaciągania kilku nowych zobowiązań w krótkim czasie
- Pamiętaj, że bank ocenia nie tylko wysokość dochodu, ale też jego jakość
Procedury bankowe w zarządzaniu ryzykiem kredytowym
Banki ograniczają ryzyko kredytowe, wprowadzając wieloetapowe procedury oceny klienta i zabezpieczeń. Standardem jest analiza dokumentów dochodowych, historii spłat w bazach zewnętrznych oraz wewnętrzny scoring oparty na algorytmach. Do tego dochodzi weryfikacja celu finansowania i źródła wkładu własnego. Na tej podstawie ustalają maksymalną kwotę, okres kredytowania oraz dodatkowe wymogi, jak poręczenia czy zabezpieczenia rzeczowe. Jest to jeden z kluczowych momentów, gdy materializuje się ryzyko kredytowe jak banki oceniaja zdolnosc kredytowa klientow i dopasowują ofertę do ich profilu.
Na konkretnych liczbach: klient wnioskuje o 260 000 zł na 13 lat. Bank najpierw liczy wskaźnik DTI, czyli udział rat w dochodzie netto. Jeśli kredytobiorca zarabia 8 000 zł, a obecne raty wynoszą 1 200 zł, nowa, orientacyjnie liczona rata 2 500 zł podniesie łączny poziom obciążeń do 3 700 zł. Wskaźnik DTI wyniesie więc ok. 46%. Na tej podstawie analityk może obniżyć kwotę kredytu lub zaproponować dłuższy okres spłaty, by zmniejszyć ryzyko.
Kluczowym elementem procedur są też wewnętrzne limity i polityka akceptacji. Bank definiuje branże podwyższonego ryzyka, minimalny staż pracy, dopuszczalne formy zatrudnienia i akceptowane typy zabezpieczeń. Analitycy oceniają także stabilność dochodu w czasie, a nie tylko jego bieżący poziom. Dzięki temu łatwiej wychwycić sytuacje, w których na pierwszy rzut oka zdolność wygląda dobrze, ale ryzyko kredytowe jak banki oceniaja zdolnosc kredytowa klientow rośnie przez niestabilne źródło dochodu lub nadmierne zadłużenie w tle. W przypadku kredytów mieszkaniowych dochodzi do tego analiza wkładu własnego, o czym szerzej w kontekście kredytów z niskim wkładem własnym.
Jak klienci mogą poprawić swoją zdolność kredytową
Poprawa zdolności kredytowej zaczyna się od uporządkowania codziennych finansów. Bank analizuje stabilność dochodów, poziom stałych wydatków i obecne zobowiązania. Dlatego warto dążyć do regularnych wpływów na konto, unikać opóźnień w płatnościach i trzymać się jednego, przejrzystego budżetu domowego. Każda spóźniona rata lub zaległy rachunek obniża wiarygodność w oczach analityka, nawet jeśli kwota wydaje się niewielka. Im dłuższa i spokojniejsza historia terminowych spłat, tym wyższa ocena klienta.
Dla lepszego zobrazowania: klient ma trzy karty kredytowe z łącznym limitem 15 000 zł, ale wykorzystuje z tego 10 000 zł. Bank widzi wysokie obciążenie dostępnych limitów, co zwiększa ryzyko kredytowe jak banki oceniaja zdolnosc kredytowa klientow i może obniżyć maksymalną dostępną kwotę nowego kredytu. Jeśli ta sama osoba spłaci zadłużenie do 3 000 zł i zrezygnuje z jednej karty, współczynnik wykorzystania limitu spadnie. To prosty krok, który często poprawia ocenę ryzyka.
- Płać wszystkie raty i rachunki w terminie, unikaj nawet drobnych opóźnień
- Ogranicz liczbę kart kredytowych i niewykorzystywanych limitów w koncie
- Zmniejsz zadłużenie ratalne przed złożeniem wniosku o nowy kredyt
- Nie składaj wielu wniosków kredytowych w krótkim czasie
- Dbaj o stabilne, udokumentowane dochody i unikaj częstych zmian pracy
- Uporządkuj domowy budżet, ogranicz stałe wydatki i nadmierne subskrypcje
Wpływ regulacji prawnych na politykę kredytową banków
Regulacje prawne określają ramy, w jakich bank może akceptować ryzyko kredytowe. Przepisy narzucają zasady badania dochodów, limitowania obciążeń ratami oraz wymogi dotyczące zabezpieczeń. Im ostrzejsze regulacje, tym bardziej konserwatywna polityka kredytowa: trudniej o wysoki wskaźnik zadłużenia, długi okres spłaty czy finansowanie całości inwestycji. Z drugiej strony przejrzyste zasady chronią klientów przed nadmiernym zadłużeniem i zbyt ryzykownymi produktami, które mogłyby stać się pułapką na lata i zwiększyć ryzyko kredytowe jak banki oceniaja zdolnosc kredytowa klientow bez odpowiednich buforów.
Ile to naprawdę kosztuje? Policzmy: jeśli zmiana przepisów wymusi dokładniejsze liczenie kosztów utrzymania, bank może uznać, że rodzina zarabiająca 9 000 zł netto może bezpiecznie przeznaczyć na raty nie 4 000 zł, lecz 3 000 zł. Przy tej samej stopie procentowej zdolność spada, więc klient dostanie np. 420 000 zł zamiast 520 000 zł. Z punktu widzenia klienta to ograniczenie, ale też realna ochrona przed sytuacją, gdy niewielki wzrost wydatków lub rat prowadzi do zaległości.
Klient ma przy tym konkretne prawa. Bank musi jasno pokazać całkowity koszt kredytu, zasady oprocentowania i wszystkie opłaty. Klient może żądać informacji, jak oceniono jego zdolność oraz dlaczego wniosek odrzucono. Ma też prawo do wcześniejszej spłaty, reklamacji decyzji i złożenia skargi do nadzoru lub instytucji konsumenckich. W praktyce warto zachować korespondencję z bankiem i dokładnie czytać dokumenty przed podpisaniem, szczególnie aneksy zmieniające warunki umowy.
Znaczenie zabezpieczeń kredytowych
Zabezpieczenia to kluczowy sposób na obniżenie ryzyka po stronie banku. Mogą mieć formę hipoteki na nieruchomości, zastawu na samochodzie, blokady środków na lokacie, poręczenia osoby trzeciej albo cesji z polisy na życie. Im stabilniejsze i łatwiejsze do spieniężenia zabezpieczenie, tym większa szansa na pozytywną decyzję kredytową i lepsze warunki. Bank patrzy więc nie tylko na dochód, ale też na to, co może odzyskać w razie problemów ze spłatą.
Dla zilustrowania różnic: klient potrzebuje 140 000 zł na 9 lat. Bez zabezpieczenia dostaje ofertę z niższą kwotą i wyższą ratą, bo bank wyżej ocenia ryzyko. Ten sam klient, ale z hipoteką na mieszkaniu wartym 320 000 zł, może liczyć na pełną kwotę i niższą marżę. Z kolei przy poręczeniu rodzica z dobrą historią kredytową bank chętniej zaakceptuje nieco słabszy dochód kredytobiorcy.
Przed wyborem zabezpieczenia warto znać też ryzyka. Hipoteka wiąże nieruchomość z kredytem na wiele lat, więc utrudnia jej sprzedaż lub dodatkowe zadłużenie. Zastaw na aucie obniża swobodę dysponowania pojazdem, a blokada środków na lokacie zmniejsza poduszkę bezpieczeństwa finansowego. Poręczyciel z kolei bierze na siebie odpowiedzialność za spłatę, co może mu ograniczyć przyszłą zdolność kredytową i wywołać konflikty rodzinne.
- Hipoteka na nieruchomości – zwykle najwyższa akceptacja banku, ale mocne związanie majątku
- Zastaw rejestrowy na samochodzie – popularny przy kredytach na auto, ograniczona możliwość sprzedaży
- Blokada środków na lokacie – dobre dla osób z oszczędnościami, zmniejsza dostępną gotówkę
- Cesja z polisy na życie – dodatkowe zabezpieczenie przy wysokich kwotach i długich okresach spłaty
- Poręczenie osoby trzeciej – pomaga młodym z niższym dochodem, ale obciąża poręczyciela
- Zabezpieczenia mieszane – połączenie kilku form, gdy jedno zabezpieczenie jest niewystarczające
Najczęstsze błędy przy ocenie zdolności kredytowej
Jednym z najpoważniejszych błędów jest opieranie się wyłącznie na historii w BIK i aktualnych zobowiązaniach. Bank może zaniżyć ryzyko, jeśli nie uwzględni nieregularnych dochodów, sezonowości pracy czy przyszłych wydatków klienta. Problemem bywa też zbyt optymistyczne szacowanie stabilności branży, w której pracuje kredytobiorca. W efekcie klient dostaje zbyt wysoki limit, a pierwsze zawirowania na rynku ujawniają, że jego realna zdolność do spłaty była niższa.
W liczbach wygląda to tak: klient zarabia 12 000 zł brutto, ma umowę na czas określony na 10 miesięcy i korzysta z premii uznaniowych. Bank przyjmuje całość dochodu, pomija kończący się kontrakt i liczy zdolność tak, jakby wynagrodzenie było w pełni stałe. Rata 2 200 zł wygląda bezpiecznie, dopóki nie zniknie część premii albo klient nie zostanie zmuszony do przerwy w pracy. Takie uproszczenia zniekształcają obraz, a ryzyko kredytowe jak banki oceniaja zdolnosc kredytowa klientow może zostać poważnie niedoszacowane.
- Bazowanie tylko na danych z BIK, bez analizy struktury dochodu
- Nieuwzględnianie kończących się umów, próbnych okresów i kontraktów czasowych
- Zbyt optymistyczne założenia co do stabilności branży i pracodawcy
- Ignorowanie przyszłych wydatków: dzieci, zmiany mieszkania, koniecznych remontów
- Mechaniczne stosowanie scoringu, bez weryfikacji nietypowych sytuacji klienta
- Niedoszacowanie wpływu rosnących kosztów życia na budżet gospodarstwa domowego
Podsumowanie ryzyka kredytowego i oceny zdolności
Ryzyko kredytowe to po prostu niepewność, czy klient spłaci zobowiązanie na czas. Banki ograniczają je, analizując historię spłat, dochody, stabilność zatrudnienia oraz już posiadane zobowiązania. Z perspektywy klienta ta sama analiza oznacza odpowiedź na pytanie, jak wysoka rata będzie bezpieczna dla budżetu i czy ewentualne pogorszenie sytuacji finansowej nie doprowadzi do problemów ze spłatą.
Rozważmy taki scenariusz: osoba zarabia 7 000 zł netto i spłaca już raty na łączną kwotę 1 600 zł miesięcznie. Bank dolicza nową ratę, na przykład 1 200 zł, i sprawdza, czy po odjęciu kosztów życia pozostaje wystarczający bufor finansowy. Jeśli margines jest zbyt mały, obniży maksymalną kwotę kredytu lub odmówi finansowania. W praktyce właśnie tak wygląda ryzyko kredytowe jak banki oceniaja zdolnosc kredytowa klientow.

Ryzyko kredytowe banki badają na tysiące sposobów. Sam musiałem kiedyś udowodnić zdolność kredytową i wiem, jak ważna jest historia rachunku.
Fajnie, że poruszyliście temat historii kredytowej – to naprawdę kluczowe dla każdego, kto planuje wziąć kredyt. Z własnego doświadczenia wiem, że terminowe spłaty bardzo pomagają w budowaniu zaufania w oczach banku.
Fajnie, że artykuł porusza tak istotne kwestie oceny zdolności kredytowej. Zgadzam się, że regularne spłacanie zobowiązań naprawdę ma ogromne znaczenie dla budowania pozytywnej historii kredytowej. Dobrze byłoby też, gdyby więcej osób zainwestowało w porady doradców finansowych przed zaciągnięciem kredytu!
Zgadzam się, że stabilność dochodów to klucz do poprawy zdolności kredytowej. Regularne wpływy na konto mogą naprawdę wpłynąć na decyzję banku, warto o tym pamiętać przed zaciągnięciem nowego kredytu.