Rosnące ceny energii sprawiają, że inwestycje w termomodernizację, OZE i modernizację instalacji grzewczych zyskują na znaczeniu. Banki coraz częściej wspierają takie projekty, oferując specjalne kredyty ekologiczne z preferencyjnymi warunkami. Dzięki nim można sfinansować m.in. panele fotowoltaiczne, pompy ciepła czy ocieplenie domu, rozkładając koszt w czasie. Dobrze dobrane kredyty ekologiczne oferta bankow dla zielonych inwestycji potrafi obniżyć bieżące rachunki, podnieść wartość nieruchomości i jednocześnie zmniejszyć wpływ na środowisko, pod warunkiem właściwego dopasowania produktu i rzetelnego policzenia opłacalności.
Czym są kredyty ekologiczne i kto może z nich skorzystać
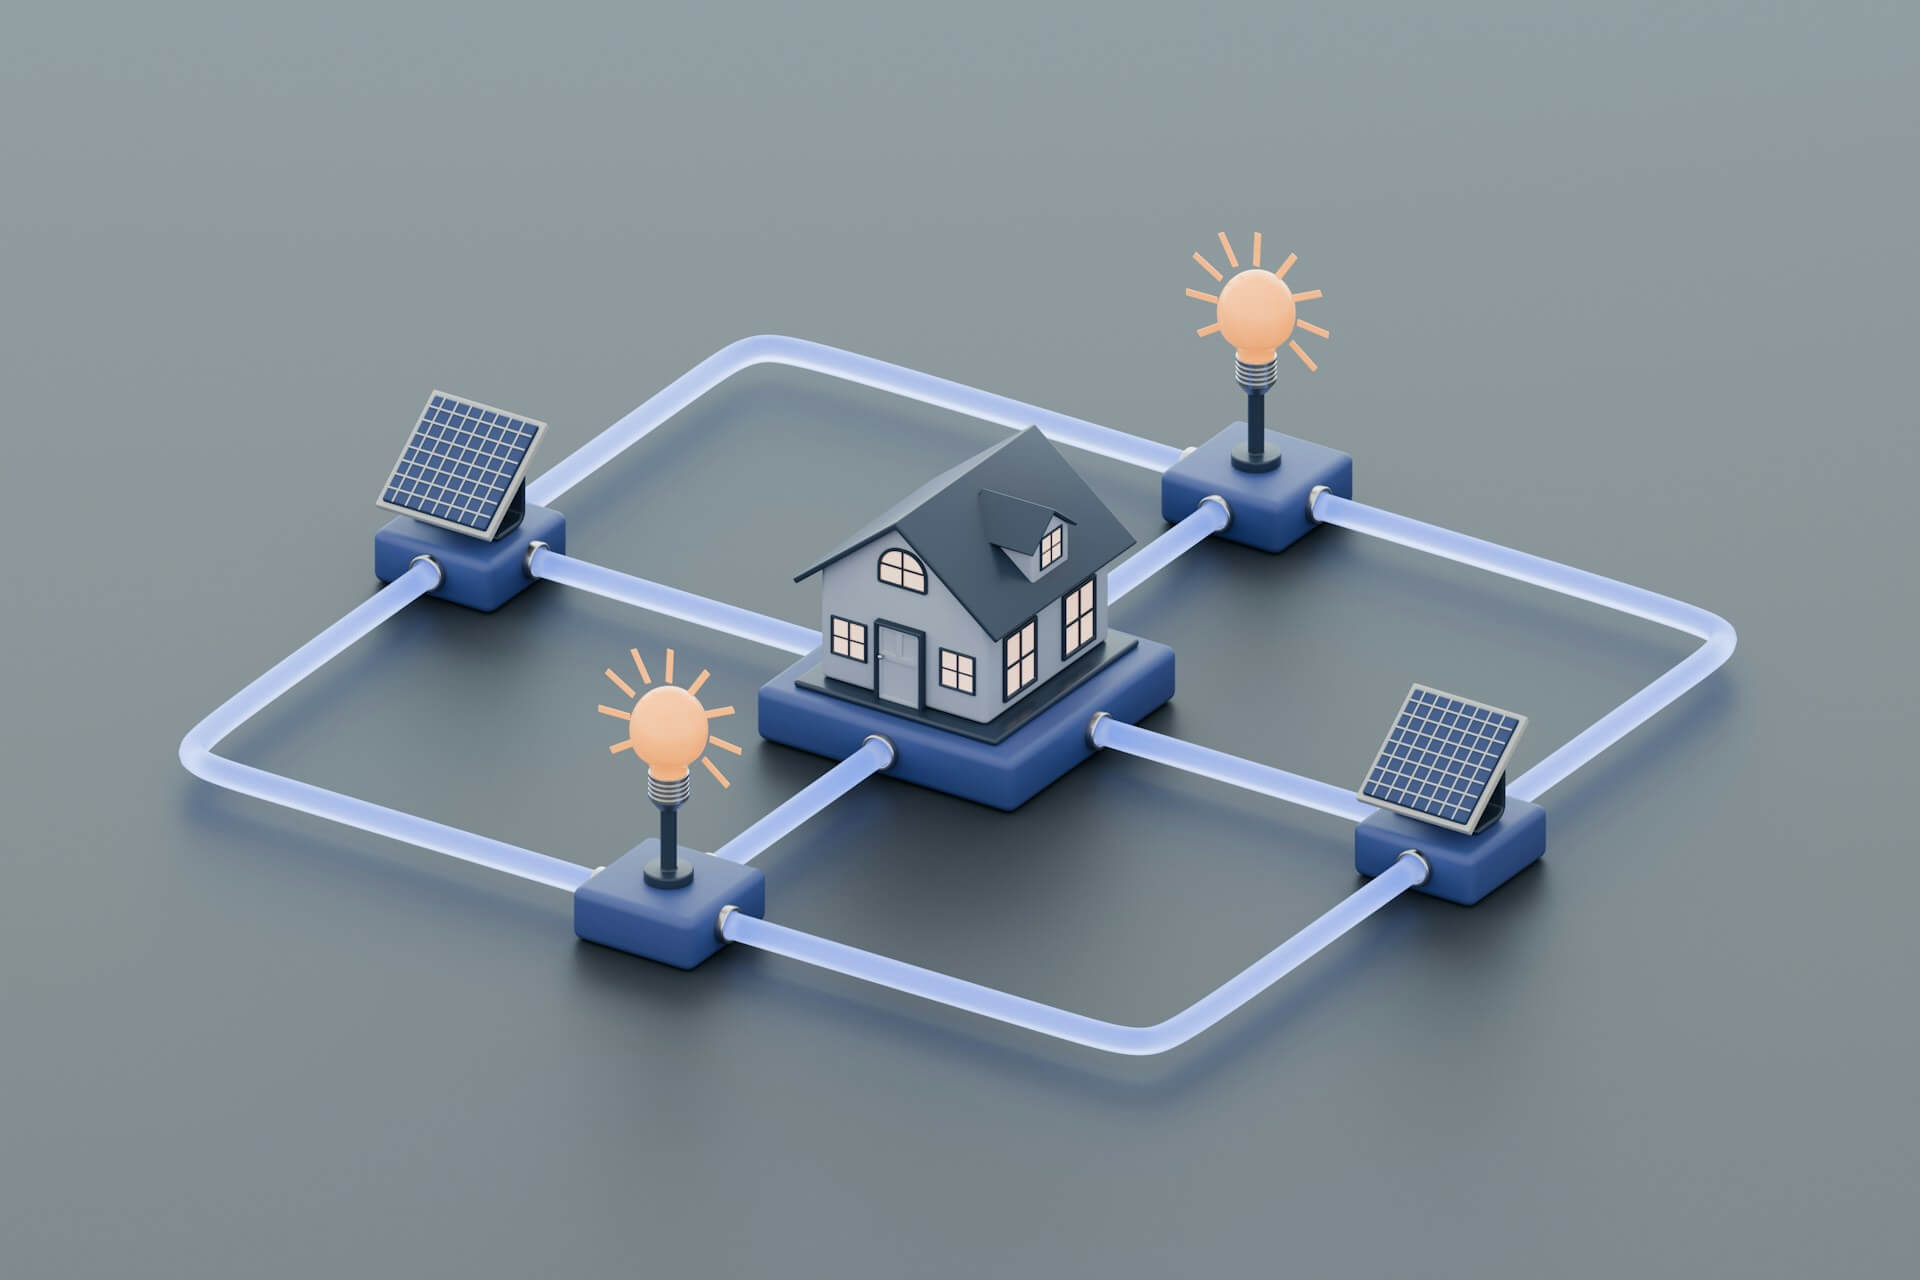
Kredyty ekologiczne to finansowanie przeznaczone na inwestycje, które ograniczają zużycie energii lub emisję zanieczyszczeń. Bank nie udziela tu dowolnego kredytu gotówkowego, lecz wymaga, by środki trafiły w konkretne „zielone” projekty. Mogą to być np. termomodernizacje budynków, montaż paneli fotowoltaicznych, wymiana źródeł ciepła czy inwestycje w efektywniejsze maszyny. Tego typu produkty wpisują się w politykę zrównoważonego rozwoju, bo łączą cel finansowy klienta z ograniczeniem negatywnego wpływu na środowisko.
Załóżmy konkretny przypadek: osoba fizyczna zaciąga 90 000 zł na 11 lat na docieplenie domu i wymianę starego pieca. Rata kredytu może być wyższa niż dotychczasowe rachunki za paliwo, ale po modernizacji koszty ogrzewania spadają. Różnica między starą a nową wysokością rachunków i rat pokazuje, czy inwestycja „niesie się” sama. W podobny sposób liczy opłacalność mała firma, która chce sfinansować energooszczędne oświetlenie hali lub modernizację parku maszynowego.
O kredyt ekologiczny mogą wnioskować klienci indywidualni, właściciele domów jednorodzinnych, wspólnoty i spółdzielnie mieszkaniowe, a także przedsiębiorcy. Dla firm są to często kredyty inwestycyjne, dla osób prywatnych – kredyty hipoteczne, gotówkowe lub celowe. Kluczowe jest przeznaczenie środków oraz odpowiednia dokumentacja, np. audyt energetyczny, faktury czy projekty techniczne. Dzięki temu kredyty ekologiczne oferta bankow dla zielonych inwestycji realnie przekłada się na niższe zużycie energii i mniejsze koszty w przyszłości, co szerzej omawiają również materiały o opłacalności takich kredytów.
Rodzaje inwestycji objętych finansowaniem ekologicznym
Kredyty ekologiczne najczęściej finansują montaż instalacji odnawialnych źródeł energii, takich jak fotowoltaika, pompy ciepła czy małe turbiny wiatrowe. Popularne jest też magazynowanie energii, modernizacja systemów ogrzewania oraz wymiana źródeł ciepła na niskoemisyjne. Wiele banków obejmuje finansowaniem kompleksową termomodernizację budynków: ocieplenie ścian i dachu, wymianę okien, drzwi, a także automatykę sterującą ogrzewaniem. Tego typu projekty obniżają rachunki, zwiększają komfort i poprawiają wartość nieruchomości.
Dla zobrazowania możliwego efektu właściciel domu jednorodzinnego planuje instalację fotowoltaiczną i pompę ciepła za łączną kwotę 98 000 zł, spłacaną przez 12 lat. Rata kredytu może początkowo przewyższyć bieżące oszczędności na rachunkach za prąd i ogrzewanie. Po kilku latach, przy wzroście cen energii, relacja często się odwraca. Warto więc policzyć, w jakim momencie inwestycja zacznie się realnie zwracać, a nie tylko poprawiać komfort użytkowania domu.
Zakres celów możliwych do sfinansowania jest dość szeroki, ale zależy od konkretnego banku i konstrukcji produktu. Przy porównywaniu, jak wygląda kredyty ekologiczne oferta bankow dla zielonych inwestycji, warto zajrzeć także do szczegółowych porównań kredytów ekologicznych, aby upewnić się, że planowany projekt mieści się w akceptowanym katalogu.
- Instalacje fotowoltaiczne dla domów i małych firm
- Pompy ciepła, rekuperacja i modernizacja systemów ogrzewania
- Kompleksowa termomodernizacja: ocieplenie, okna, drzwi, dach
- Magazyny energii i elementy inteligentnego zarządzania energią w budynku
- Modernizacja oświetlenia na energooszczędne, także w częściach wspólnych budynków
- Małe instalacje OZE dla rolników i gospodarstw agroturystycznych
Preferencyjne warunki i oprocentowanie kredytów ekologicznych
Banki przy kredytach ekologicznych często oferują niższe oprocentowanie niż przy standardowych pożyczkach gotówkowych czy konsumpcyjnych. Oszczędność wynika z preferencyjnej marży i czasowych obniżek oprocentowania, na przykład przez pierwsze lata spłaty. Dodatkowo można spotkać wydłużony okres kredytowania, co obniża wysokość raty, choć zwiększa całkowity koszt. Częste są też brak prowizji za wcześniejszą spłatę lub tańsze ubezpieczenie, jeśli inwestycja spełnia kryteria „zielonego” projektu i poprawia efektywność energetyczną.
Klient pożyczający 95 000 zł na 11 lat na termomodernizację może liczyć na niższą ratę niż przy zwykłym kredycie gotówkowym o takiej samej kwocie i okresie. Różnica 1–2 punktów procentowych w oprocentowaniu przekłada się na kilkaset złotych rocznie mniej odsetek. W skali całego okresu spłaty daje to kilka, a nawet kilkanaście tysięcy złotych oszczędności orientacyjnie. Warto jednak pamiętać, że bank dokładnie weryfikuje cel kredytu i może wymagać faktur oraz protokołów odbioru.
Przy analizie preferencyjnych warunków nie można patrzeć tylko na samą wysokość oprocentowania. Kluczowe są także prowizje, obowiązkowe ubezpieczenia oraz opłaty dodatkowe, które potrafią „zjeść” część korzyści. Trzeba również sprawdzić, czy obniżona stawka dotyczy całego okresu kredytowania, czy tylko pierwszych lat. Dopiero po zsumowaniu wszystkich kosztów widać, czy atrakcyjnie wyglądająca na pierwszy rzut oka kredyty ekologiczne oferta bankow dla zielonych inwestycji faktycznie jest konkurencyjna w porównaniu z innymi formami finansowania, co szczegółowo opisuje poradnik porównujący kredyty ekologiczne.
Przegląd ofert banków wspierających inwestycje ekologiczne
Banki oferują dziś kilka głównych typów finansowania zielonych inwestycji: klasyczne kredyty gotówkowe z preferencjami, pożyczki ratalne powiązane z wykonawcą oraz kredyty hipoteczne z „ekologiczną” marżą. Różnią się one nie tylko oprocentowaniem, lecz także sposobem wypłaty środków, wymaganym wkładem własnym i zakresem akceptowanych wydatków. W praktyce najniższe koszty zwykle dają kredyty zabezpieczone na nieruchomości, ale wymagają wyższej zdolności kredytowej oraz dodatkowych formalności. Z kolei kredyt ratalny u instalatora bywa droższy, lecz łatwiejszy do uzyskania.
Sprawdźmy to na konkretnych liczbach: inwestor potrzebuje 85 000 zł na modernizację domu, rozłożone na 9 lat. Wybiera między kredytem gotówkowym z wyższym oprocentowaniem a kredytem ekologicznym zabezpieczonym hipoteką z niższą marżą. Rata pierwszego wariantu może być wyraźnie wyższa, ale nie wymaga wpisu do księgi wieczystej ani dodatkowej wyceny. Drugi wariant redukuje koszt odsetek w całym okresie, lecz podnosi koszty początkowe i wydłuża czas procesu.
Ważnym elementem porównania jest też elastyczność produktu. Część kredytów wymaga przedstawienia faktur tylko od certyfikowanych dostawców, inne dopuszczają szerszy katalog wykonawców. Zdarza się, że bank wymaga określonych parametrów technicznych, na przykład klas efektywności czy potwierdzenia uzyskania dotacji. Przed wyborem warto zestawić całkowity koszt, wymagania dokumentowe, możliwość wcześniejszej spłaty oraz to, jak szeroko można sfinansować różne elementy inwestycji, gdy analizujemy kredyty ekologiczne oferta bankow dla zielonych inwestycji. W szerszej perspektywie pomocne będzie także kompleksowe omówienie finansowania ekologicznych inwestycji.
| Bank | Rodzaj kredytu | Oprocentowanie | Zalety |
|---|---|---|---|
| A | Gotówkowy ekologiczny | Zmienna stawka | Szybka decyzja, brak zabezpieczenia hipotecznego |
| B | Hipoteczny ekologiczny | Niższa marża | Niższy koszt całkowity, długi okres finansowania |
| C | Ratalny u partnera | Stała rata | Minimum formalności, finansowanie zakupu z montażem |
| D | Pożyczka konsolidacyjna | Średni poziom | Możliwość połączenia starych zobowiązań z nową inwestycją |
Proces ubiegania się o kredyt ekologiczny
Pierwszy krok to wybór inwestycji i sprawdzenie, czy mieści się w katalogu celów „zielonych”. Chodzi o to, by projekt miał efekt ekologiczny, np. poprawę efektywności energetycznej czy wykorzystanie OZE. Następnie trzeba przygotować zarys przedsięwzięcia: opis planowanych prac, szacunkowy koszt, harmonogram oraz spodziewane oszczędności. Bank wymaga też podstawowych danych finansowych kredytobiorcy, historii dochodów i informacji o ewentualnych innych zobowiązań.
Kolejny etap to skompletowanie dokumentów. Zwykle obejmują one: wniosek kredytowy, dokumenty tożsamości, potwierdzenia dochodów, kosztorys lub ofertę wykonawcy, a w przypadku nieruchomości także dokumenty własności. Przykładowo osoba planuje montaż pompy ciepła za 60 000 zł, spłacaną przez 9 lat. Do wniosku dołącza wycenę instalacji, parametry techniczne urządzenia i potwierdzenie wkładu własnego, jeśli bank tego wymaga.
Po złożeniu wniosku bank analizuje zarówno zdolność kredytową, jak i sam projekt. Może poprosić o dodatkowe dokumenty, np. charakterystykę energetyczną budynku przed i po inwestycji albo opinię doradcy technicznego. Po pozytywnej decyzji następuje podpisanie umowy i ustanowienie zabezpieczeń, najczęściej w formie hipoteki, cesji z polisy lub innych form wskazanych w warunkach kredytu. Środki są zwykle wypłacane w transzach, zgodnie z postępem prac, co jest typowe, gdy w grę wchodzi kredyty ekologiczne oferta bankow dla zielonych inwestycji.
- Przygotuj dokładny opis inwestycji, uwzględnij zakres, terminy i szacowane oszczędności
- Zbierz aktualne dokumenty dochodowe, zadbaj o zgodność danych z wnioskiem
- Poproś wykonawcę o szczegółowy kosztorys i parametry techniczne planowanych urządzeń
- Sprawdź, jakie zabezpieczenia kredytu ekologicznego preferuje wybrany bank
- Ustal, czy wymagane jest zaświadczenie o charakterystyce energetycznej budynku
- Zachowaj potwierdzenia płatności za wykonane etapy prac, będą potrzebne przy wypłacie transz
Wpływ inwestycji ekologicznych na środowisko i oszczędności
Inwestycje ekologiczne zmniejszają zużycie energii i surowców, co przekłada się na niższą emisję CO₂ i mniejszą presję na środowisko. Termomodernizacja budynków ogranicza straty ciepła, instalacje fotowoltaiczne odciążają system energetyczny, a wymiana źródeł ciepła poprawia jakość powietrza. Efekt środowiskowy jest rozłożony w czasie, ale kumuluje się z każdym rokiem użytkowania. Dodatkowym atutem jest wzrost wartości nieruchomości i jej atrakcyjności na rynku, co ma znaczenie przy późniejszej sprzedaży lub wynajmie.
Ile to naprawdę kosztuje z perspektywy domowego budżetu? Policzmy: właściciel domu zaciąga kredyt na 65 000 zł na 12 lat, aby zainstalować pompę ciepła i ocieplić budynek. Rata może wynieść orientacyjnie 650–700 zł miesięcznie, a rachunki za ogrzewanie spadają z 900 do 300–350 zł. Realny koszt netto obsługi długu zbliża się więc do około 100–200 zł miesięcznie. Po spłacie kredytu cała wygenerowana oszczędność zostaje w kieszeni inwestora, a instalacja dalej pracuje.
Kryteria kwalifikacji do kredytów ekologicznych
Banki przyznające finansowanie na zielone inwestycje sprawdzają jednocześnie zdolność kredytową i „ekologiczność” projektu. Liczy się stabilne źródło dochodu, niski poziom innych zobowiązań oraz brak opóźnień w spłacie dotychczasowych kredytów. Równie ważny jest jasno opisany cel: termomodernizacja, wymiana źródła ciepła, montaż fotowoltaiki lub inne działania poprawiające efektywność energetyczną. Dzięki temu instytucja może ocenić, czy projekt faktycznie wpisuje się w kredyty ekologiczne oferta bankow dla zielonych inwestycji, a nie jest zwykłym finansowaniem konsumpcyjnym.
Posłużmy się przykładem: klient chce sfinansować pompę ciepła za 63 000 zł na 11 lat. Bank oceni jego dochód netto, formę zatrudnienia, historię w bazach dłużników oraz obciążenie innymi ratami. Jednocześnie poprosi o kosztorys, ofertę wykonawcy i czasem świadectwo charakterystyki energetycznej budynku przed inwestycją. Na tej podstawie sprawdzi, czy projekt zmniejszy zużycie energii i czy koszt inwestycji jest racjonalny wobec planowanego efektu.
- Stałe, udokumentowane dochody z akceptowalnego źródła i odpowiedni staż zatrudnienia
- Ograniczony poziom innych rat i kart kredytowych w relacji do dochodu
- Pozytywna historia spłat w raportach kredytowych i brak zaległości windykacyjnych
- Jasno określony, ekologiczny cel finansowania potwierdzony fakturami, umową lub kosztorysem
- Zgodność inwestycji z listą technologii akceptowanych przez bank lub program wsparcia
- Wkład własny lub inne zabezpieczenia, jeśli projekt jest większy i długoterminowy
- Zdolność do ponoszenia wyższych rachunków początkowych, np. przy okresie przejściowym inwestycji
Korzyści i ryzyka związane z kredytami ekologicznymi
Kredyty ekologiczne pozwalają połączyć inwestycję finansową z poprawą efektywności energetycznej i komfortu życia. Niższe zużycie prądu czy ciepła zwykle oznacza realne oszczędności w domowym budżecie. Dodatkową korzyścią bywa preferencyjne oprocentowanie albo dopłaty do odsetek. Z czasem rośnie też wartość nieruchomości, która spełnia wyższe standardy energetyczne. W wielu bankach kredyty ekologiczne oferta bankow dla zielonych inwestycji jest traktowana priorytetowo, co może skrócić czas decyzji lub ułatwić dostęp do finansowania.
Zobrazujmy to na praktycznym przykładzie: właściciel domu zaciąga 90 000 zł na 11 lat na termomodernizację i montaż instalacji OZE. Rata wynosi orientacyjnie 950–1 000 zł miesięcznie, zależy od banku i rodzaju finansowania. Jeśli rachunki za energię spadają łącznie o 500–600 zł, realny miesięczny „koszt netto” kredytu jest dużo niższy. Problem pojawia się, gdy oszczędności są przecenione, a koszt inwestycji rośnie. Wtedy okres zwrotu znacząco się wydłuża i obciąża domowy budżet.
Do głównych ryzyk należy ryzyko stopy procentowej, czyli wzrostu rat w przyszłości. Pojawia się też ryzyko techniczne inwestycji: nieudany dobór technologii, błędy wykonawcze albo brak serwisu. Kolejna pułapka to nadmierny optymizm co do przyszłych cen energii i skali oszczędności. Negatywne zaskoczenie może pokrzyżować plany szybkiego zwrotu. Warto uważnie czytać umowę, sprawdzić możliwość wcześniejszej spłaty oraz scenariusz „na gorsze czasy”, gdyby dochody spadły. Więcej o plusach i minusach opisuje także analiza opłacalności kredytów ekologicznych.
- Oszczędność na rachunkach za energię i ogrzewanie w długim horyzoncie
- Możliwość skorzystania z preferencyjnego oprocentowania lub dodatkowych dopłat
- Wzrost wartości oraz atrakcyjności ekologicznie zmodernizowanej nieruchomości
- Poprawa komfortu użytkowania budynku i uniezależnienie od części kosztów energii
- Ryzyko wzrostu rat przy zmianie stóp procentowych lub końcu okresu promocji
- Ryzyko techniczne: błędny dobór technologii, niższe od zakładanych efekty inwestycji
- Obciążenie domowego budżetu, jeśli inwestor przeszacuje przyszłe oszczędności

Kredyty ekologiczne cieszą się coraz większą popularnością. Wybierając taki produkt, nie tylko oszczędzasz na oprocentowaniu, ale też realnie wpływasz na poprawę środowiska. Dla mnie to świetne połączenie korzyści finansowych z ekologicznym podejściem do życia.
To świetne, że banki zaczynają dostrzegać znaczenie ekologicznych inwestycji! Kredyty na OZE mogą naprawdę zmniejszyć rachunki i przyczynić się do poprawy stanu naszej planety. Oby więcej osób z nich skorzystało!
Kredyty ekologiczne to naprawdę świetna opcja dla tych, którzy chcą zadbać o środowisko i jednocześnie zmniejszyć rachunki. Fajnie, że banki zaczynają dostrzegać potrzeby ludzi, którzy myślą o zrównoważonym rozwoju!
Kredyty ekologiczne to naprawdę świetna opcja dla tych, którzy chcą zadbać o środowisko i jednocześnie zaoszczędzić na rachunkach. Coraz więcej banków oferuje atrakcyjne warunki, co ułatwia podjęcie decyzji o takiej inwestycji. To dobry krok w stronę zrównoważonego rozwoju!