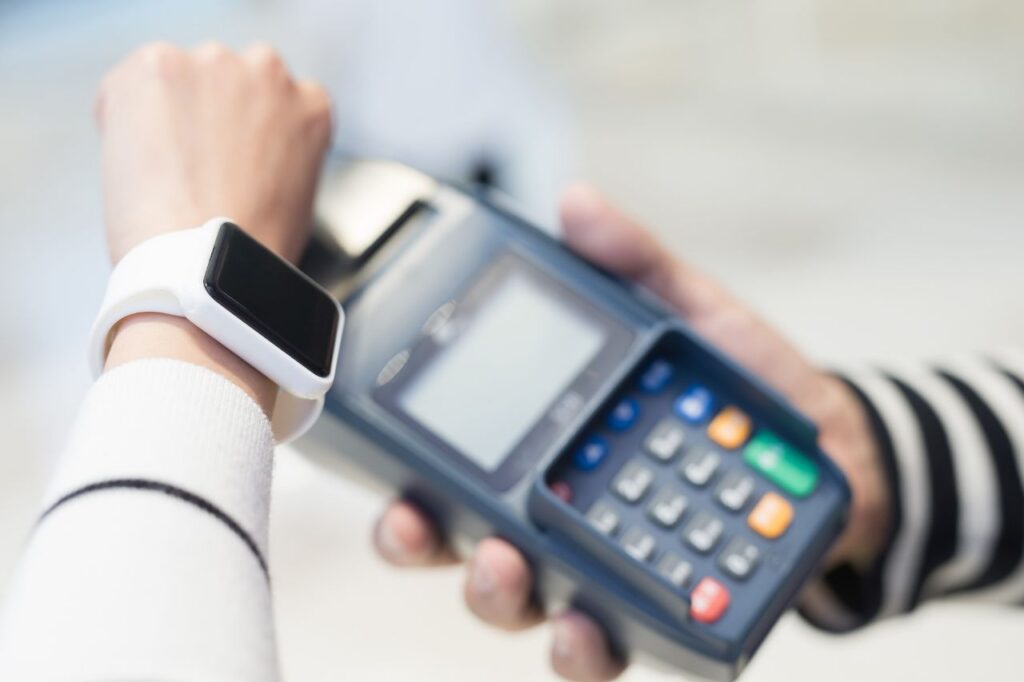
Płacić można dziś na trzy główne sposoby: kartą przy terminalu, telefonem z aplikacją płatniczą albo zegarkiem lub opaską. Wszystkie korzystają z komunikacji bliskiego zasięgu (NFC) i terminali zbliżeniowych, ale różnią się wygodą, zabezpieczeniami i dostępnością. Poniżej porównujemy te metody, wyjaśniamy, jak są zabezpieczone, i podpowiadamy, które rozwiązanie wybrać.
Jak działają płatności zbliżeniowe
Terminal komunikuje się z kartą lub urządzeniem przez NFC na odległość kilku centymetrów. W przypadku telefonu i zegarka karta jest dodana do aplikacji portfela (np. aplikacji banku lub systemowej), a urządzenie przekazuje terminalowi specjalny, jednorazowy kod. Płatność wymaga zwykle odblokowania telefonu (odcisk palca, twarz, PIN) lub potwierdzenia na zegarku. Powyżej limitu dla płatności bez PIN-u karta lub urządzenie żądają dodatkowej autoryzacji.
Porównanie: telefon, zegarek, karta
| Cecha | Telefon | Zegarek lub opaska | Karta |
|---|---|---|---|
| Wygoda | Zawsze pod ręką | Bardzo szybko, bez wyjmowania telefonu | Szeroko akceptowana, nie wymaga baterii |
| Zabezpieczenia | Blokada ekranu, biometria, token zamiast numeru karty | Blokada urządzenia, token | PIN, limit płatności bez PIN-u |
| Awaryjność | Rozładowana bateria blokuje płatność | Bateria, ograniczona dostępność w bankach | Brak zależności od zasilania |
| Dostępność | Zależy od banku i systemu | Zależy od modelu zegarka i banku | Powszechna |
| Płatności online | Aplikacja i tokeny | Zwykle brak | Dane karty lub token |
| Kradzież | Blokada w telefonie, zdalne wyłączenie | Blokada zegarka | Zastrzeżenie karty |
Bezpieczeństwo
- tokenizacja – w telefonie i zegarku zamiast prawdziwego numeru karty używany jest token, więc przechwycenie danych w terminalu daje oszustowi mniej,
- biometria – odblokowanie telefonu lub potwierdzenie na zegarku utrudnia użycie przez osobę trzecią,
- limity – karta bez PIN-u ma limit pojedynczej i łącznej kwoty płatności zbliżeniowych, dostosowany przez bank,
- zdalne zablokowanie – telefon można zablokować lub wyczyścić zdalnie, a kartę zastrzec w banku,
- ochrona przed oszustwami – nie ujawniaj kodów BLIK, haseł i PIN-u, bo najczęstszym zagrożeniem jest socjotechnika, a nie sama technologia (cyberzagrożenia w bankowości internetowej).
Pamiętaj, że płatność telefonem nie jest bezpieczniejsza, jeśli telefon nie ma blokady ekranu albo jest zainfekowany złośliwym oprogramowaniem.
Koszty
Zbliżeniowe płatności telefonem i zegarkiem zwykle nie mają dodatkowej opłaty ze strony banku wobec płatności kartą, ale zasady zależą od banku i oferty. Przy płatnościach za granicą liczy się przewalutowanie, a nie sama metoda (konto osobiste dla podróżników). Zwróć uwagę na opłaty za kartę i wypłaty z bankomatu, które nie zależą od metody płatności.
Dla kogo które rozwiązanie
- telefon – dla większości użytkowników: wygodny, często z funkcjami BLIK i budżetowania, wymaga dbania o baterię i bezpieczeństwo,
- zegarek lub opaska – dla osób aktywnych (sport, bieganie), które nie chcą nosić telefonu; sprawdź, czy Twój bank wspiera dany model,
- karta – dla osób preferujących tradycyjne rozwiązanie, jako zapas w razie rozładowanego telefonu i dla miejsc, w których terminal nie obsługuje NFC dla urządzeń.
Najrozsądniejszy model to połączenie: telefon na co dzień, karta jako rezerwa. Korzystanie z aplikacji bankowej do płatności ułatwia konto zakładane w telefonie (bankowość mobilna – jak zacząć).
Opinie użytkowników i ograniczenia
Użytkownicy chwalą szybkość i wygodę, ale narzekają na zależność od baterii, problemy ze zgodnością zegarków z bankami oraz okazjonalne odrzucenie płatności w terminalach. Przed zmianą nawyków sprawdź, czy bank wspiera wybraną metodę, i zawsze noś przy sobie alternatywę.
Najczęstsze pytania
Zwykle tak, jeśli telefon ma blokadę i biometrię, bo używany jest token zamiast numeru karty. Nie chroni jednak przed oszustwami socjotechnicznymi.
Nie. Dostępność zależy od banku i modelu zegarka, więc sprawdź ofertę swojego banku.
Zablokuj telefon zdalnie, zablokuj kartę w banku i zmień hasła do aplikacji bankowej.
Karta ma limit pojedynczej i łącznej kwoty płatności bez PIN-u, ustalany przez bank. Telefon i zegarek wymagają odblokowania.
Zwykle nie ze strony banku, ale zawsze sprawdź tabelę opłat, zwłaszcza przy płatnościach zagranicznych.