Open banking zmienia sposób, w jaki korzystamy z usług finansowych: bank, za Twoją zgodą, udostępnia wybranym podmiotom informacje o rachunku, a aplikacje potrafią zamienić te dane w praktyczne narzędzia do zarządzania budżetem. Jeśli zastanawiasz się, jak działa aplikacja open banking, warto wiedzieć, że nie przejmuje ona Twoich środków, lecz korzysta z bezpiecznego połączenia z bankiem, aby pobrać uzgodniony zakres danych. Dzięki temu możesz w jednym miejscu śledzić salda z kilku kont, analizować wydatki czy wygodniej inicjować płatności, zachowując kontrolę nad tym, kto i w jakim celu widzi Twoje informacje finansowe.
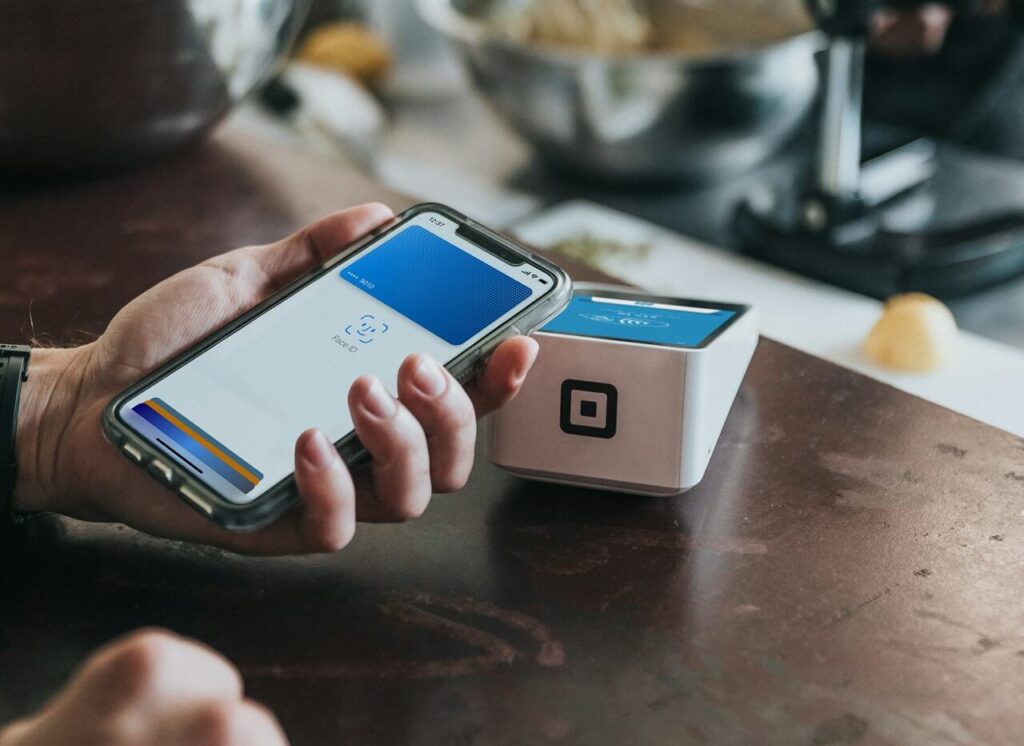
Na czym polega open banking
Open banking to model udostępniania danych finansowych za zgodą klienta. Pozwala on bankom i innym uprawnionym dostawcom usług korzystać z informacji znajdujących się na rachunku klienta. Chodzi między innymi o saldo i historię transakcji, jeśli taki zakres obejmuje zgoda. Dane pozostają w banku prowadzącym rachunek, ale mogą posłużyć do świadczenia usługi przez inny podmiot. To odróżnia open banking od sytuacji, w której każdy dostawca widzi wyłącznie informacje zgromadzone we własnym systemie. Samo posiadanie konta nie oznacza, że jego dane są udostępniane wszystkim zainteresowanym.
Istotą tego modelu jest możliwość wykorzystania informacji z różnych miejsc w jednej usłudze. Klient posiadający rachunki w kilku bankach może dzięki temu uzyskać pełniejszy obraz swoich finansów. Dostawca może również oprzeć propozycję usługi na rzeczywistych danych, zamiast polegać wyłącznie na deklaracjach klienta. Nie oznacza to jednak, że każda oferta będzie korzystniejsza lub odpowiednia dla wszystkich. Warto odróżnić samą możliwość udostępnienia danych od konkretnej usługi, która z nich korzysta. Open banking tworzy podstawę takiej wymiany, natomiast sposób wykorzystania informacji zależy od celu, na który klient wyraził zgodę. Jak wykorzystać takie dane w budżecie domowym, pokazujemy w tekście o analizie wydatków z konta.
Jak działają aplikacje open banking
Aplikacja open banking łączy się z rachunkiem po wybraniu banku przez użytkownika. Następnie bank prosi go o zalogowanie i potwierdzenie zakresu dostępu. Dane do logowania użytkownik podaje w środowisku banku, a nie w aplikacji korzystającej z połączenia. Po udzieleniu zgody aplikacja pobiera udostępnione informacje, na przykład saldo i historię transakcji. Jeśli użytkownik połączy rachunki z kilku banków, może przeglądać je w jednym widoku. Nie musi przełączać się między osobnymi aplikacjami, by sprawdzić stan swoich pieniędzy.
Na podstawie pobranych danych aplikacja może zestawić wpływy i wydatki z różnych rachunków. Użytkownik widzi wtedy swoje finanse w jednym miejscu, choć same konta nadal prowadzą poszczególne banki. Widok w aplikacji nie zastępuje jednak zawsze bieżących informacji z banku. Dane mogą odświeżać się z opóźnieniem, a zakres widocznych operacji wynika z udzielonej zgody. Dlatego przy sprawdzaniu konkretnej płatności warto zwrócić uwagę na czas ostatniej aktualizacji. To pomaga odróżnić brak nowej transakcji od sytuacji, w której aplikacja jeszcze jej nie pobrała.
Częstotliwość i czas trwania takiego dostępu wyznaczają unijne przepisy o silnym uwierzytelnianiu (rozporządzenie delegowane Komisji 2018/389). Gdy sam nie odświeżasz danych, aplikacja może pobrać je z banku najwyżej 4 razy na dobę, chyba że za Twoją zgodą ustali z bankiem częstsze pobieranie. Przy pierwszym połączeniu, a potem co najmniej raz na 180 dni, bank prosi o potwierdzenie dostępu silnym uwierzytelnieniem. Dlatego mBank, ING i PKO Bank Polski przypominają, że dostęp do kont dodanych z innych banków trzeba przedłużać co 180 dni.
Zalety open banking dla konsumentów
Najbardziej odczuwalną korzyścią dla konsumenta jest pełniejszy obraz własnych finansów. Gdy korzysta z kilku rachunków, może zobaczyć salda i historię wydatków w jednym miejscu. Łatwiej wtedy zauważyć regularne obciążenia, porównać wpływy z wydatkami i ocenić, ile pieniędzy zostaje po opłaceniu stałych zobowiązań. Taki widok pomaga planować budżet bez ręcznego przepisywania każdej transakcji. Może też ujawnić zapomniane subskrypcje lub wydatki rozproszone między rachunkami. Korzyść nie polega więc wyłącznie na oszczędności czasu, lecz także na podejmowaniu decyzji na podstawie pełniejszych danych.
Open banking wzmacnia również pozycję klienta przy wyborze usług finansowych. Gdy różni dostawcy mogą tworzyć usługi oparte na danych udostępnionych za zgodą użytkownika, konkurują sposobem prezentacji informacji i wygodą obsługi. Klient zyskuje więcej możliwości niż te dostępne w aplikacji prowadzącej jego rachunek. Może wybrać rozwiązanie, które lepiej odpowiada jego nawykom: pokazuje wydatki według kategorii albo ułatwia śledzenie domowego budżetu. Większa konkurencja nie oznacza automatycznie niższych kosztów każdej usługi. Daje jednak konsumentowi szerszy wybór i powód, by porównywać warunki przed podjęciem decyzji.
Na tej podstawie powstają także usługi dopasowane do konkretnych potrzeb. Osoba prowadząca wspólny budżet może łatwiej uporządkować wydatki z różnych rachunków. Ktoś, kto chce ograniczyć nieplanowane zakupy, może korzystać z czytelnego zestawienia zmian w swoich wydatkach. Przydatność takich rozwiązań zależy jednak od jakości prezentowanych informacji. Dobrze zaprojektowana usługa pokazuje dane w sposób zrozumiały i pozwala szybko dostrzec istotne zmiany. Dzięki temu klient nie musi samodzielnie analizować wielu oddzielnych historii transakcji, aby ocenić swoją sytuację finansową.
- Łatwiejsze śledzenie wpływów i wydatków z różnych rachunków
- Więcej możliwości planowania budżetu na podstawie własnych transakcji
- Szerszy wybór usług dopasowanych do indywidualnych potrzeb
- Silniejsza pozycja klienta dzięki konkurencji między dostawcami usług
Potencjalne zagrożenia bezpieczeństwa w open banking
Największym zagrożeniem w open banking nie musi być przełamanie zabezpieczeń banku. Oszust może podszyć się pod aplikację lub stronę autoryzacji i nakłonić użytkownika do ujawnienia danych logowania. Ryzyko rośnie, gdy użytkownik zatwierdza dostęp bez przeczytania zakresu zgody. Aplikacja może wtedy otrzymać więcej informacji o rachunku, niż potrzeba do wybranej usługi. Nawet u wiarygodnego dostawcy wyciek danych stanowi zagrożenie dla prywatności. Historia transakcji może bowiem wiele powiedzieć o dochodach, wydatkach i codziennych zwyczajach użytkownika.
Szczególnej uwagi wymagają komunikaty wyświetlane podczas autoryzacji w banku. Zgoda na wgląd w dane rachunku różni się od zatwierdzenia płatności. Pośpiech lub mylący opis może sprawić, że użytkownik zaakceptuje inną operację, niż zamierzał. Podejrzenia powinna też wzbudzić aplikacja, która prosi o wpisanie hasła bankowego na własnym ekranie. Zagrożeniem pozostaje również przejęty telefon: osoba z dostępem do odblokowanego urządzenia może zobaczyć dane zgromadzone w aplikacji. Dlatego warto zwracać uwagę zarówno na zakres zgody, jak i na zabezpieczenia samego urządzenia.
- Sprawdź adres strony autoryzacji, zanim podasz dane logowania lub zatwierdzisz operację
- Przeczytaj, czy zgoda dotyczy danych rachunku, czy także zainicjowania płatności
- Nie przyznawaj dostępu do rachunków, których dana usługa nie potrzebuje
- Zabezpiecz telefon blokadą ekranu i instaluj aplikacje z oficjalnego sklepu
Regulacje prawne dotyczące open banking
W Polsce zasady świadczenia usług otwartej bankowości wynikają przede wszystkim z ustawy o usługach płatniczych, która wdraża unijne przepisy PSD2. Usługi dostępu do informacji o rachunku i inicjowania płatności może świadczyć tylko dostawca usług płatniczych z odpowiednim uprawnieniem, np. bank lub instytucja płatnicza. Firma, która oferuje wyłącznie dostęp do informacji o rachunku, musi być wpisana do rejestru prowadzonego przez Komisję Nadzoru Finansowego, a krajowych dostawców KNF nadzoruje. Przepisy wyznaczają też granice dostępu (art. 59s ustawy): dostawca działa tylko na podstawie zgody wyrażonej w sposób niebudzący wątpliwości, widzi wyłącznie wskazane rachunki i ich transakcje, nie może żądać szczególnie chronionych danych dotyczących płatności i nie może wykorzystywać danych do innych celów niż świadczona usługa.
Dane osobowe przetwarzane w ramach tych usług podlegają również przepisom RODO. Dostawca powinien poinformować użytkownika między innymi o celach przetwarzania danych i przysługujących mu prawach. Warto odróżnić zgodę na dostęp do rachunku od podstawy prawnej przetwarzania danych osobowych — nie zawsze są tym samym. Cofnięcie dostępu do rachunku nie oznacza też automatycznego usunięcia wszystkich wcześniej zgromadzonych informacji. Niektóre dane dostawca może być zobowiązany zachować na podstawie odrębnych przepisów.
Zasady obowiązujące w Polsce są częścią unijnych ram prawnych, ale nadzór i procedury administracyjne zależą od kraju działalności dostawcy. Podmiot uprawniony w innym państwie Europejskiego Obszaru Gospodarczego może świadczyć usługi w Polsce na zasadach przewidzianych dla działalności transgranicznej. Poza tym obszarem nie należy zakładać identycznych wymogów wobec dostawców ani takich samych praw użytkownika. Znaczenie ma więc nie tylko miejsce prowadzenia rachunku, lecz także kraj, w którym dostawca posiada uprawnienie i podlega nadzorowi.
Przykłady popularnych aplikacji open banking
Do popularnych zastosowań open bankingu należą aplikacje zbierające informacje o rachunkach w jednym widoku. Użytkownik może w nich zobaczyć salda i historię transakcji z różnych banków, bez przełączania się między aplikacjami. Niektóre rozwiązania grupują wydatki według kategorii, co ułatwia zauważenie regularnych płatności. Podobne funkcje pojawiają się zarówno w aplikacjach do zarządzania budżetem, jak i w części aplikacji bankowych. Zakres widocznych danych oraz sposób ich prezentacji różnią się jednak między rozwiązaniami.
Przykładem są aplikacje banków, do których można dodać konta prowadzone w innych bankach. W Moim ING podejrzysz konta i karty m.in. z Alior Banku, Banku Millennium, Banku Pekao, mBanku, PKO BP i Revoluta, a w przypadku wybranych banków zlecisz też przelew z dodanego konta złotowego. PKO Bank Polski pozwala dodać konta z innych banków do aplikacji IKO i serwisu iPKO, a mBank – do swojego serwisu transakcyjnego. We wszystkich trzech bankach podgląd kont z innych banków jest bezpłatny. ING zaznacza jednak, że za przelew zlecony w ten sposób opłatę może pobrać bank, z którego wychodzą pieniądze.
Inną grupę stanowią aplikacje wspierające wybór produktów finansowych. Mogą zestawiać dostępne oferty z informacjami o finansach użytkownika, jeśli udostępni on odpowiednie dane. Przykładowo, aplikacja może przedstawić propozycje rachunków lub produktów kredytowych obok kryteriów istotnych dla danej osoby. Samo porównanie ofert nie oznacza jednak, że każda taka aplikacja korzysta z danych bankowych. W praktyce warto odróżnić rozwiązania analizujące rachunki od zwykłych porównywarek, które opierają wyniki na odpowiedziach wpisanych przez użytkownika. Przegląd narzędzi do planowania wydatków znajdziesz w artykule o aplikacjach do zarządzania budżetem.
- Agregatory rachunków – pokazują salda i transakcje z kilku banków w jednym miejscu
- Aplikacje budżetowe – porządkują wydatki i prezentują ich podział na kategorie
- Aplikacje bankowe z widokiem innych rachunków – uzupełniają obraz finansów poza własnym bankiem
- Aplikacje porównujące oferty – mogą uwzględniać udostępnione dane, jeśli oferują taką funkcję
Integracja open banking z usługami finansowymi
Integracja z usługami zarządzania finansami pozwala połączyć historię rachunków z analizą codziennych wydatków. Użytkownik widzi wtedy nie tylko saldo, lecz także powtarzalne płatności i strukturę kosztów. Aplikacja budżetowa może wskazać kategorie, w których wydatki regularnie rosną. Z kolei usługa planowania oszczędności może uwzględnić wpływy i stałe zobowiązania przy proponowaniu kwoty odkładanej co miesiąc. Bank dostarcza dane o rachunku, a druga usługa wykorzystuje je do konkretnego zadania. Dzięki temu użytkownik może spojrzeć na finanse szerzej niż przez pryzmat pojedynczego konta.
Podobna integracja może uprościć korzystanie z usług kredytowych. Za zgodą klienta dostawca może wykorzystać informacje z rachunku do oceny dochodów i wydatków. Na przykład ING przy wniosku o pożyczkę może – za dodatkową zgodą – zweryfikować dochody na podstawie historii konta z innego banku dodanego do Mojego ING, bez dokumentów potwierdzających wynagrodzenie. Dzięki temu dostępne propozycje mogą lepiej odpowiadać sytuacji osoby składającej wniosek. Nie oznacza to jednak automatycznej decyzji kredytowej ani pewności uzyskania lepszych warunków. Instytucja nadal ocenia wniosek według własnych zasad, a dane z rachunku stanowią jedynie część obrazu finansów. Znaczenie ma również to, czy analizowana historia pokazuje nieregularne wpływy oraz sezonowe wydatki klienta.
Integracja obejmuje również płatności w serwisach zakupowych i aplikacjach do rozliczania rachunków. Klient może opłacić zakup lub należność z rachunku bez ręcznego przepisywania danych przelewu. Dostawca inicjujący taką płatność nie wchodzi w posiadanie pieniędzy płatnika i nie może zmienić kwoty, odbiorcy ani innych danych transakcji (art. 59r ustawy o usługach płatniczych). Taka możliwość wymaga jednak obsługi danej funkcji przez usługę i bank klienta. Przy łączeniu kilku usług warto rozróżnić ich zastosowania. Analiza budżetu, ocena wniosku i zlecenie płatności służą innym celom. Samo połączenie z rachunkiem nie oznacza, że wszystkie te możliwości będą dostępne w jednej aplikacji. Zakres integracji ma więc znaczenie dla tego, co użytkownik faktycznie może zrobić. Dodatkowe możliwości dobrze widać w opisach bankowości mobilnej w praktyce.
Ile kosztuje open banking
W ING, PKO Banku Polskim, mBanku i Pekao dodanie kont z innych banków oraz podgląd ich sald i historii są bezpłatne. mBank podkreśla, że usługa jest całkowicie bezpłatna. ING nie pobiera też opłaty za przelew zlecony z dodanego konta. Opłatę może jednak pobrać bank, z którego wychodzą pieniądze – według swojej tabeli opłat, tak jak przy zwykłym przelewie.
Ustawa o usługach płatniczych chroni przed dopłatą za sam kanał zlecenia. Bank musi stosować wobec zleceń przekazanych przez dostawcę inicjującego płatność niedyskryminujące zasady w porównaniu ze zleceniami złożonymi bezpośrednio przez klienta. Bez obiektywnych przyczyn nie może ich różnicować m.in. pod względem czasu wykonania ani opłat (art. 59r ust. 4 pkt 3). Nie może też uzależniać tych usług od umowy z zewnętrznym dostawcą (art. 59r ust. 5 i art. 59s ust. 4).
Sam dostawca inicjujący płatność może pobierać własne opłaty. Po złożeniu zlecenia musi jednak podać ich łączną kwotę, a w razie potrzeby także poszczególne pozycje (art. 59q ust. 1 pkt 3 lit. b). Za informacje i środki ochronne wymagane ustawą opłat co do zasady pobierać nie wolno (art. 36 ust. 1). Przed zatwierdzeniem płatności w nieznanej aplikacji warto więc sprawdzić jej cennik.
Zgoda na dostęp do konta: ważność i cofnięcie
Zgodę wyraża się osobno dla każdego dostawcy i każdej usługi – tak opisuje to Pekao. W PKO Banku Polskim trzeba ją wyrazić przy każdym dodaniu konta z innego banku. Liczba dodanych kont jest tam nieograniczona, ale za jednym razem wybiera się jeden bank z listy. Prawo do korzystania z takich usług ma każdy, czyj rachunek jest dostępny online (art. 59s ust. 1).
Sama zgoda nie musi wygasać po określonym czasie. Pekao opisuje ją jako udzielaną „na tak długo, jak zechcesz”, ale co 180 dni trzeba zalogować się do banku, z którego pochodzi dodane konto. Bez tego aplikacja przestaje pokazywać bieżące saldo i historię transakcji. W starszych opisach pojawia się 90 dni – tak brzmiały pierwotne unijne standardy techniczne, omówione m.in. w publikacji UKNF.
Zgodę na dostęp do informacji o rachunku można odwołać w każdej chwili – piszą o tym m.in. Pekao, PKO Bank Polski i mBank. W aplikacji, która pokazuje konta z innych banków, służy do tego opcja odłączenia. W IKO są to Szczegóły konta, menu z trzema kropkami i „Odłącz”, a w Moim ING – Ustawienia, Widok i „Odłącz wszystkie”. Warto też wycofać zgodę u zewnętrznego dostawcy, któremu jej udzielono, i sprawdzić listę zgód w banku prowadzącym rachunek. W Pekao24 jest ona w zakładce Ustawienia – Otwarta bankowość – Udostępnione dane.
Kto nadzoruje agregatory i kto oddaje pieniądze
Firma świadcząca wyłącznie usługę dostępu do informacji o rachunku potrzebuje wpisu do rejestru prowadzonego przez KNF i podlega jej nadzorowi (art. 117b i 117d). Musi też mieć ubezpieczenie OC albo inne zabezpieczenie roszczeń użytkowników (art. 117a ust. 3). Rejestr jest jawny i dostępny w serwisie e-rup.knf.gov.pl. Na koniec 2024 r. było w nim 15 takich podmiotów, a banki i instytucje płatnicze świadczą te usługi na podstawie własnych zezwoleń.
Bank prowadzący rachunek może odciąć dostawcy dostęp z obiektywnie uzasadnionych przyczyn związanych z nieuprawnionym lub nielegalnym dostępem. Klienta informuje o tym najpóźniej w następnym dniu roboczym, a incydent zgłasza do KNF (art. 41 ust. 5–6). Gdy dostawca działa bez zgody lub poza jej zakresem, Pekao zaleca reklamację u dostawcy i zawiadomienie UKNF. Na reklamację dostawca usług płatniczych odpowiada w 15 dni roboczych, a w skomplikowanych sprawach – do 35 dni roboczych (art. 15a).
Za nieautoryzowaną płatność zainicjowaną przez zewnętrzną aplikację pieniądze zwraca bank prowadzący rachunek. Robi to niezwłocznie, najpóźniej do końca dnia roboczego po dniu stwierdzenia takiej transakcji (art. 46 ust. 1a). Jeśli odpowiada za nią dostawca inicjujący płatność, rekompensuje bankowi straty. Klient ponosi stratę do równowartości 50 euro przy utraconym lub skradzionym instrumencie płatniczym, a w pełnej wysokości przy umyślności lub rażącym niedbalstwie. Zgłoszenie trzeba złożyć w ciągu 13 miesięcy od obciążenia rachunku (art. 44 ust. 2).
Najlepsze praktyki korzystania z aplikacji open banking
Przed połączeniem aplikacji z rachunkiem sprawdź, do jakich danych prosi ona o dostęp. Zwróć uwagę, czy zakres zgody odpowiada funkcji, z której zamierzasz korzystać. Jeśli chcesz jedynie przeglądać wydatki, nie zatwierdzaj pochopnie dostępu do inicjowania płatności. Przeczytaj też, jak aplikacja wykorzystuje i przechowuje pobrane informacje finansowe. Jeśli nie oferuje jej Twój bank, sprawdź, czy dostawca ma uprawnienia – krajowe podmioty znajdziesz w wyszukiwarce podmiotów na stronie KNF. Regularnie przeglądaj aktywne zgody w bankowości elektronicznej i usuwaj dostęp usługom, których już nie używasz. Po cofnięciu zgody sprawdź osobno, czy możesz zażądać usunięcia danych wcześniej pobranych przez dostawcę aplikacji.
Chroń telefon równie starannie jak dostęp do rachunku. Instaluj aplikacje wyłącznie z oficjalnego sklepu, aktualizuj system i zabezpiecz urządzenie blokadą ekranu. Podczas potwierdzania połączenia uważnie czytaj komunikaty banku: sprawdź, jaką czynność zatwierdzasz i komu udzielasz dostępu. Nie wpisuj danych logowania po przejściu z podejrzanej wiadomości ani nie podawaj kodów autoryzacyjnych osobie, która o nie prosi. Jeśli zauważysz nieznane połączenie lub operację, cofnij dostęp i skontaktuj się z bankiem oficjalnym kanałem. Następnie zmień hasło, jeśli podejrzewasz, że ktoś je poznał.
- Sprawdzaj zakres każdej zgody przed jej zatwierdzeniem
- Usuwaj połączenia z aplikacjami, których już nie używasz
- Czytaj treść komunikatu autoryzacyjnego, nie tylko nazwę aplikacji
- Weryfikuj podejrzane operacje bezpośrednio w bankowości elektronicznej
Najczęstsze pytania o open banking
W ING, PKO Banku Polskim, mBanku i Pekao dodanie kont z innych banków i podgląd ich sald są bezpłatne. Za przelew zlecony z dodanego konta opłatę może pobrać bank, z którego wychodzą pieniądze, według swojej tabeli opłat. Bez obiektywnych przyczyn bank nie może traktować gorzej zleceń przekazanych przez dostawcę zewnętrznego (art. 59r ust. 4 ustawy o usługach płatniczych).
Zgoda może obowiązywać bezterminowo, ale co 180 dni bank, z którego pochodzi konto, prosi o ponowne silne uwierzytelnienie. Bez tego aplikacja przestaje odświeżać saldo i historię transakcji. ING przypomina o tym w aplikacji, zanim dostęp wygaśnie.
W aplikacji, która pokazuje konta z innych banków, wystarczy je odłączyć – w IKO w Szczegółach konta, w Moim ING w Ustawieniach, w sekcji Widok. Warto też wycofać zgodę u zewnętrznego dostawcy, któremu jej udzielono. Listę aktywnych zgód pokazuje bankowość banku prowadzącego rachunek, np. w Pekao24 w zakładce Ustawienia – Otwarta bankowość – Udostępnione dane.
Firma świadcząca wyłącznie usługę dostępu do informacji o rachunku musi mieć wpis do rejestru KNF, dostępnego w serwisie e-rup.knf.gov.pl. Musi też mieć ubezpieczenie OC lub inne zabezpieczenie roszczeń klientów (art. 117a–117b ustawy o usługach płatniczych). Na koniec 2024 r. w tym rejestrze było 15 podmiotów, a banki działają na podstawie własnych zezwoleń.
Źródła:
- Ustawa o usługach płatniczych (t.j. Dz.U. 2026 poz. 623), art. 4, 59r, 59s i 133
- Rozporządzenie delegowane Komisji (UE) 2018/389 (tekst skonsolidowany), art. 10a i 36
- ING Bank Śląski – konta z innych banków w Moim ING
- PKO Bank Polski – otwarta bankowość
- mBank – otwarta bankowość
- KNF – wyszukiwarka podmiotów
- Bank Pekao – otwarta bankowość (FAQ)
- ING – bezpieczeństwo danych w otwartej bankowości
- PKO Bank Polski – dyrektywa PSD2
- KNF – rejestr usług płatniczych
- Sprawozdanie z działalności UKNF oraz KNF w 2024 r.
- UKNF – Otwarta bankowość w świetle wymogów dyrektywy PSD2

Zgadzam się, że aplikacje open banking naprawdę zmieniają sposób, w jaki zarządzamy finansami. Dzięki agregatorom kont można w końcu zobaczyć cały obraz swoich wydatków w jednym miejscu, co strasznie pomaga w planowaniu budżetu. Ważne, żeby korzystać z zaufanych rozwiązań – bezpieczeństwo to klucz!
Integracja open banking z różnymi aplikacjami to naprawdę wygodne rozwiązanie! Świetnie, że można mieć wszystkie finanse w jednym miejscu i łatwo analizować swoje wydatki. Tylko trzeba pamiętać o bezpieczeństwie danych, żeby nie dać się nabrać na jakieś oszustwa.